Vous payez des primes d’assurance automobile chaque mois, mais savez-vous exactement ce qui est couvert? Au Canada, l’assurance automobile comprend des garanties obligatoires, comme l’assurance de la responsabilité civile, ainsi que des garanties facultatives, telles que l’assurance contre les risques de collision et l’assurance contre tous les risques sauf la collision ou le renversement. Votre compagnie d’assurance prend en charge différents risques : la garantie contre les risques de collision couvre les dommages causés à votre véhicule par une collision ou un renversement; la garantie contre les risques multiples protège contre les périls (aussi appelés dangers ou risques) autres que la collision et le renversement, tels que le vol et les dommages causés par les intempéries; enfin, l’assurance de personnes, ou la garantie Indemnités d’accidents, couvre les frais médicaux, sans égard à la responsabilité. Au Québec, la garantie contre les risques multiples est appelée « Tous les risques sauf collision ou renversement ».
De quels types de garanties avez-vous besoin? Cela dépend de facteurs tels que l’existence d’un prêt automobile, votre dossier de conduite et votre budget. La meilleure offre consiste souvent à combiner votre police d’assurance automobile à une assurance habitation, une assurance des copropriétaires ou une assurance des locataires. Comprendre l’assurance automobile vous aidera à établir une police d’assurance qui vous protège adéquatement au juste prix.
Points à retenir
- Les provinces exigent une assurance de la responsabilité civile comportant une couverture minimale allant de 200 000 $ à 500 000 $ (moins au Québec), mais les experts recommandent de souscrire un montant d’au moins un million de dollars.
- Les garanties Collision et Risques multiples/Tous les risques sauf collision ou renversement sont facultatives, mais elles protègent votre véhicule contre les dommages causés par une collision et d’autres risques comme le vol, les intempéries et le vandalisme.
- Le regroupement de votre police d’assurance automobile avec une assurance habitation, une assurance des copropriétaires ou une assurance des locataires aura pour effet de réduire vos primes tout en protégeant l’ensemble de vos biens.
Une garantie obligatoire : l’assurance responsabilité civile
Au Canada, toutes les provinces et tous les territoires exigent l’assurance de la responsabilité civile; elle est la base de toute police d’assurance automobile. Cette couverture obligatoire vous protège financièrement si votre véhicule cause des dommages ou des blessures à des tiers lors d’un accident de la route.
En cas de sinistre couvert, l’assurance de la responsabilité civile couvre ce qui suit :
- les blessures corporelles causées aux piétons, aux cyclistes et aux passagers;
- les dommages matériels causés à d’autres véhicules, bâtiments, clôtures et structures;
- les frais juridiques découlant de poursuites à la suite d’un accident de la route;
- les frais de règlement si votre responsabilité est engagée.
L’assurance responsabilité civile ne protège pas contre les dommages causés à votre propre véhicule ni contre vos propres blessures. Le montant minimal varie selon la province, généralement entre 200 000 $ et 500 000 $ (au Québec, il s’élève à 50 000 $), mais les experts recommandent de souscrire un montant d’au moins un million de dollars. L’augmentation des primes d’assurance automobile est souvent minime, soit environ de 50 $ à 100 $ par année, mais elle offre une protection financière substantielle. Dans le cas d’un accident grave causant des blessures à plusieurs personnes, les frais médicaux et juridiques dépassent facilement les montants minimaux.
Remarque : En Colombie-Britannique, en Saskatchewan et au Manitoba, l’assurance automobile de base est fournie par des assureurs gérés par le gouvernement. Au Québec, la protection pour les dommages corporels est publique (SAAQ), tandis que celle pour les dommages matériels est privée.
Comment la garantie contre les risques de collision protège-t-elle votre véhicule?
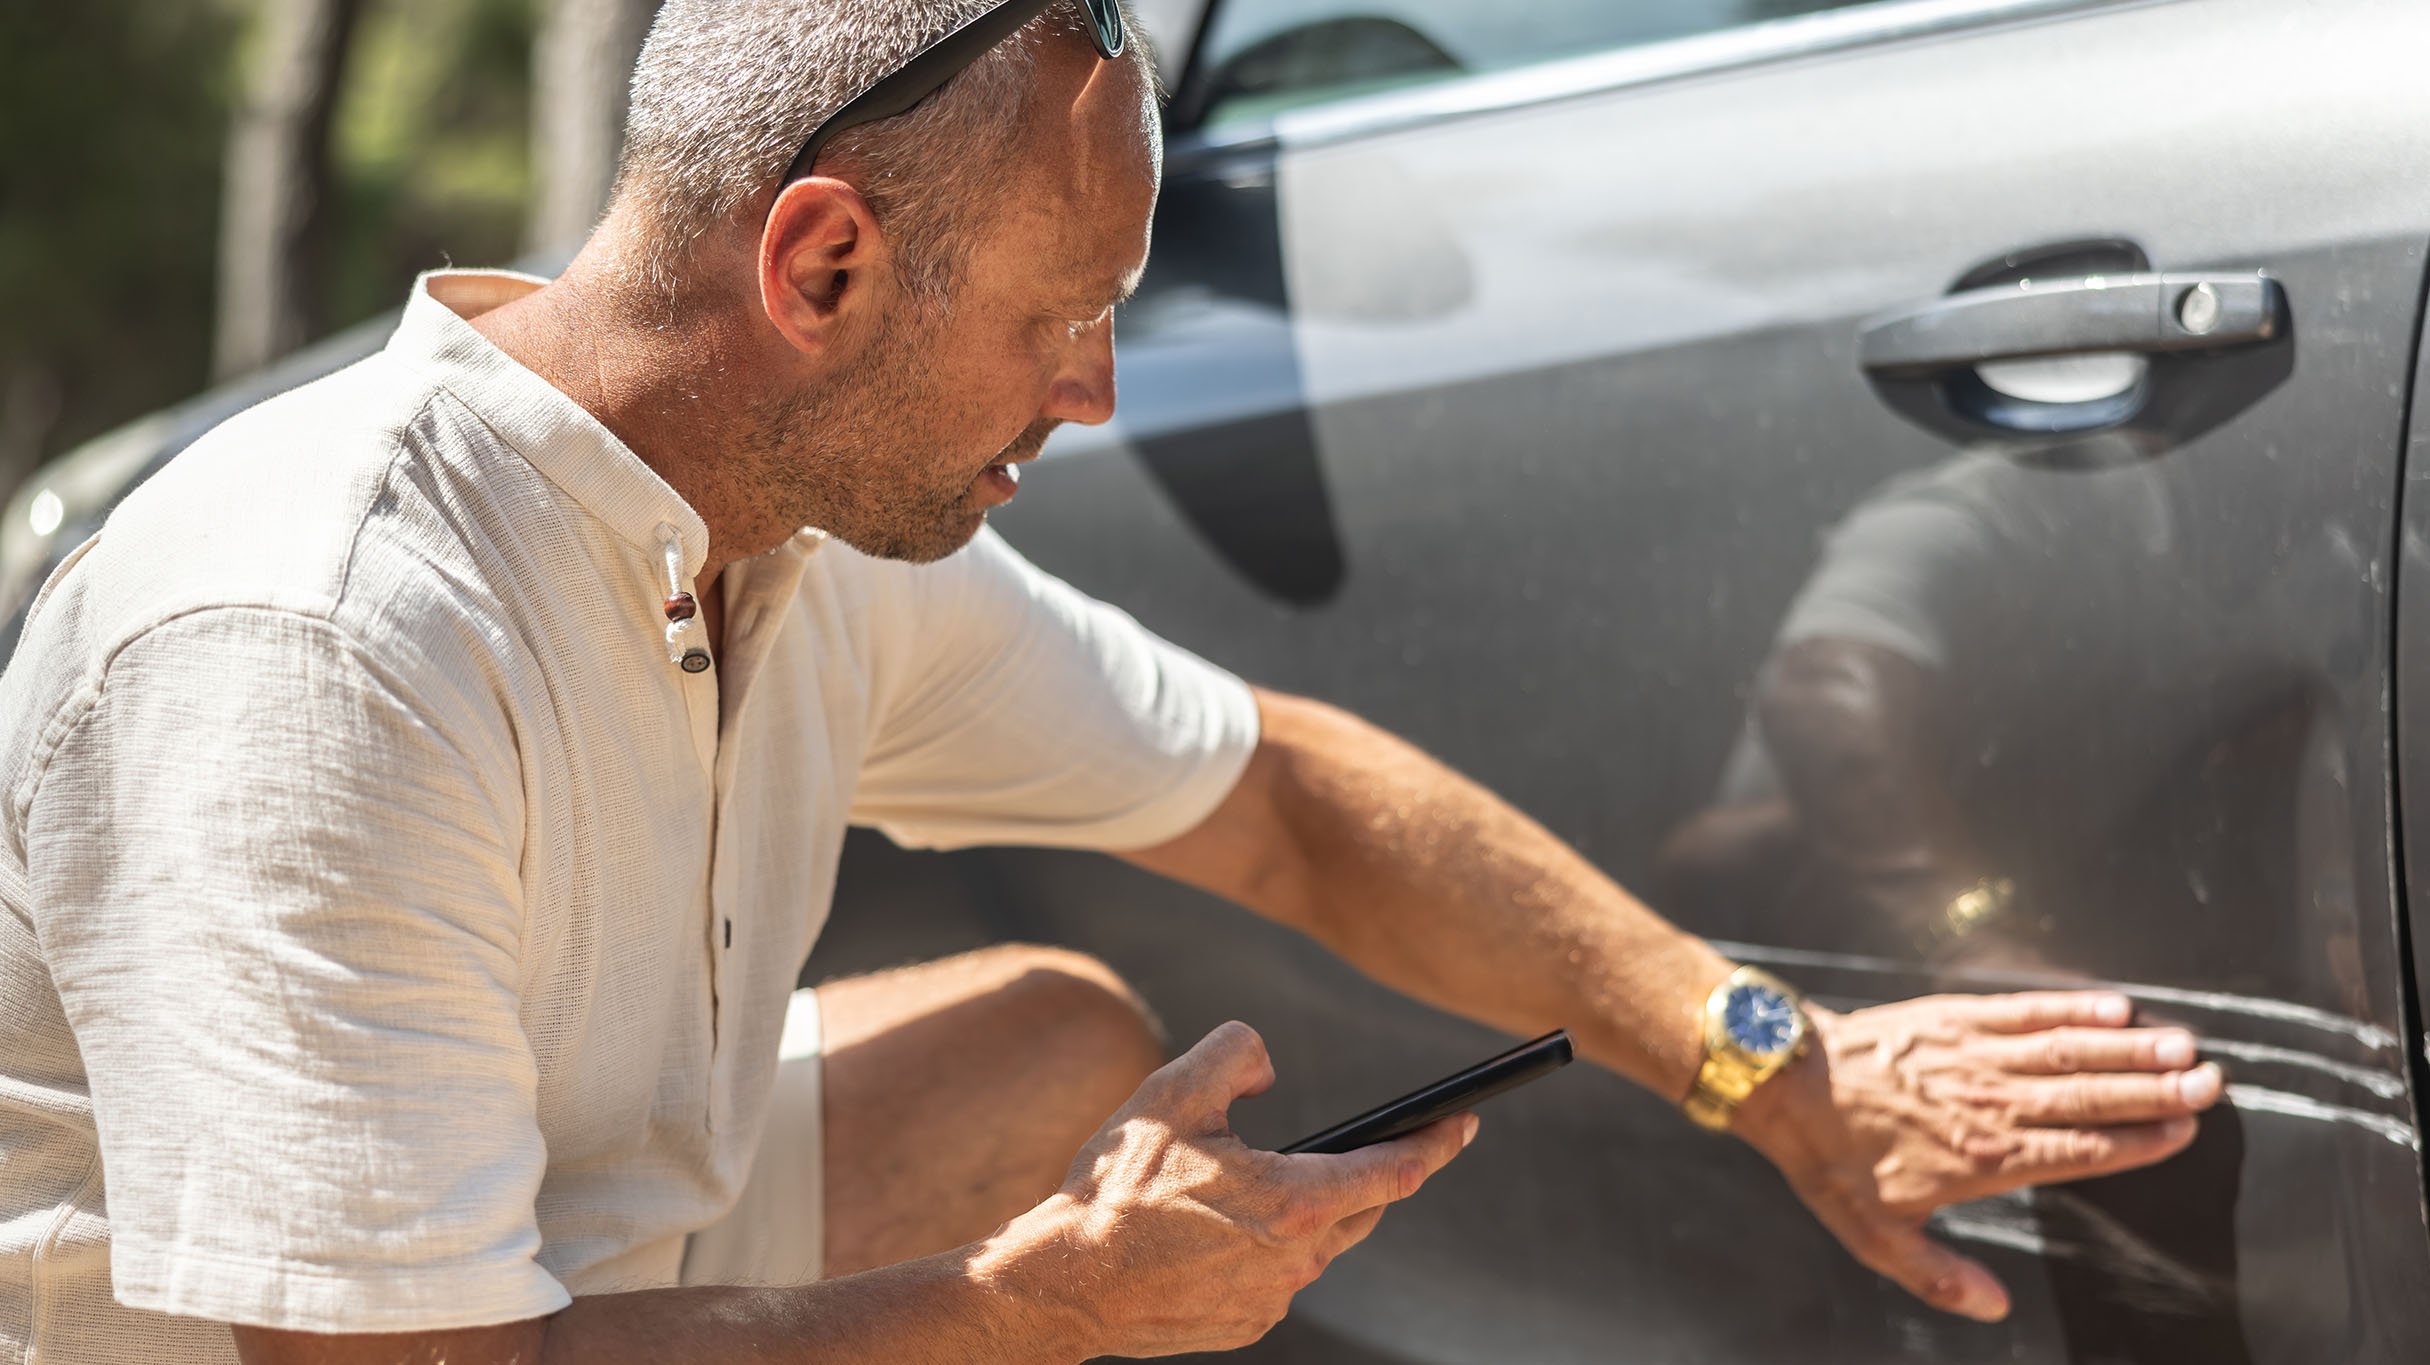
Alors que l’assurance de la responsabilité civile protège les autres conducteurs, la garantie contre les risques de collision, qui est facultative, protège votre propre véhicule. Cette garantie couvre les réparations de votre véhicule lorsque celui-ci est endommagé au cours d’un accident, sans égard à la responsabilité.
La garantie contre les risques de collision couvre ce qui suit :
- les accidents impliquant un seul véhicule (recul contre un poteau, collision contre une glissière de sécurité);
- les accidents dont vous êtes partiellement ou entièrement responsable;
- les dommages causés par une collision avec un autre véhicule ou un objet.
Votre compagnie d’assurance vous verse un montant correspondant à la valeur de votre véhicule au jour du sinistre, déduction faite de votre franchise. La franchise correspond à la partie des frais que vous devez assumer avant que la garantie ne prenne effet; elle se situe généralement entre 500 $ et 1 000 $.
La garantie contre les risques de collision est utile dans les cas suivants :
- votre véhicule est financé (les créanciers l’exigent pour tout prêt automobile ou contrat de location);
- votre véhicule est récent ou a une valeur importante;
- vous souhaitez bénéficier d’une protection financière pour votre bien.
Grâce à la garantie contre les risques de collision, les réparations sont prises en charge lorsque votre véhicule en a besoin, ce qui vous aide à conserver un moyen de transport fiable sans frais imprévus.
Comment la garantie contre tous les risques sauf la collision ou le renversement vous protège-t-elle?
La garantie contre tous les risques sauf la collision ou le renversement complète la garantie contre les risques de collision en protégeant votre véhicule contre les dommages causés par des événements non liés à une collision qui pourraient endommager votre véhicule.
La garantie contre tous les risques la sauf collision ou le renversement comprend :
- le vol de votre véhicule ou de ses pièces (convertisseurs catalytiques, roues);
- le vandalisme et les dommages causés par malveillance;
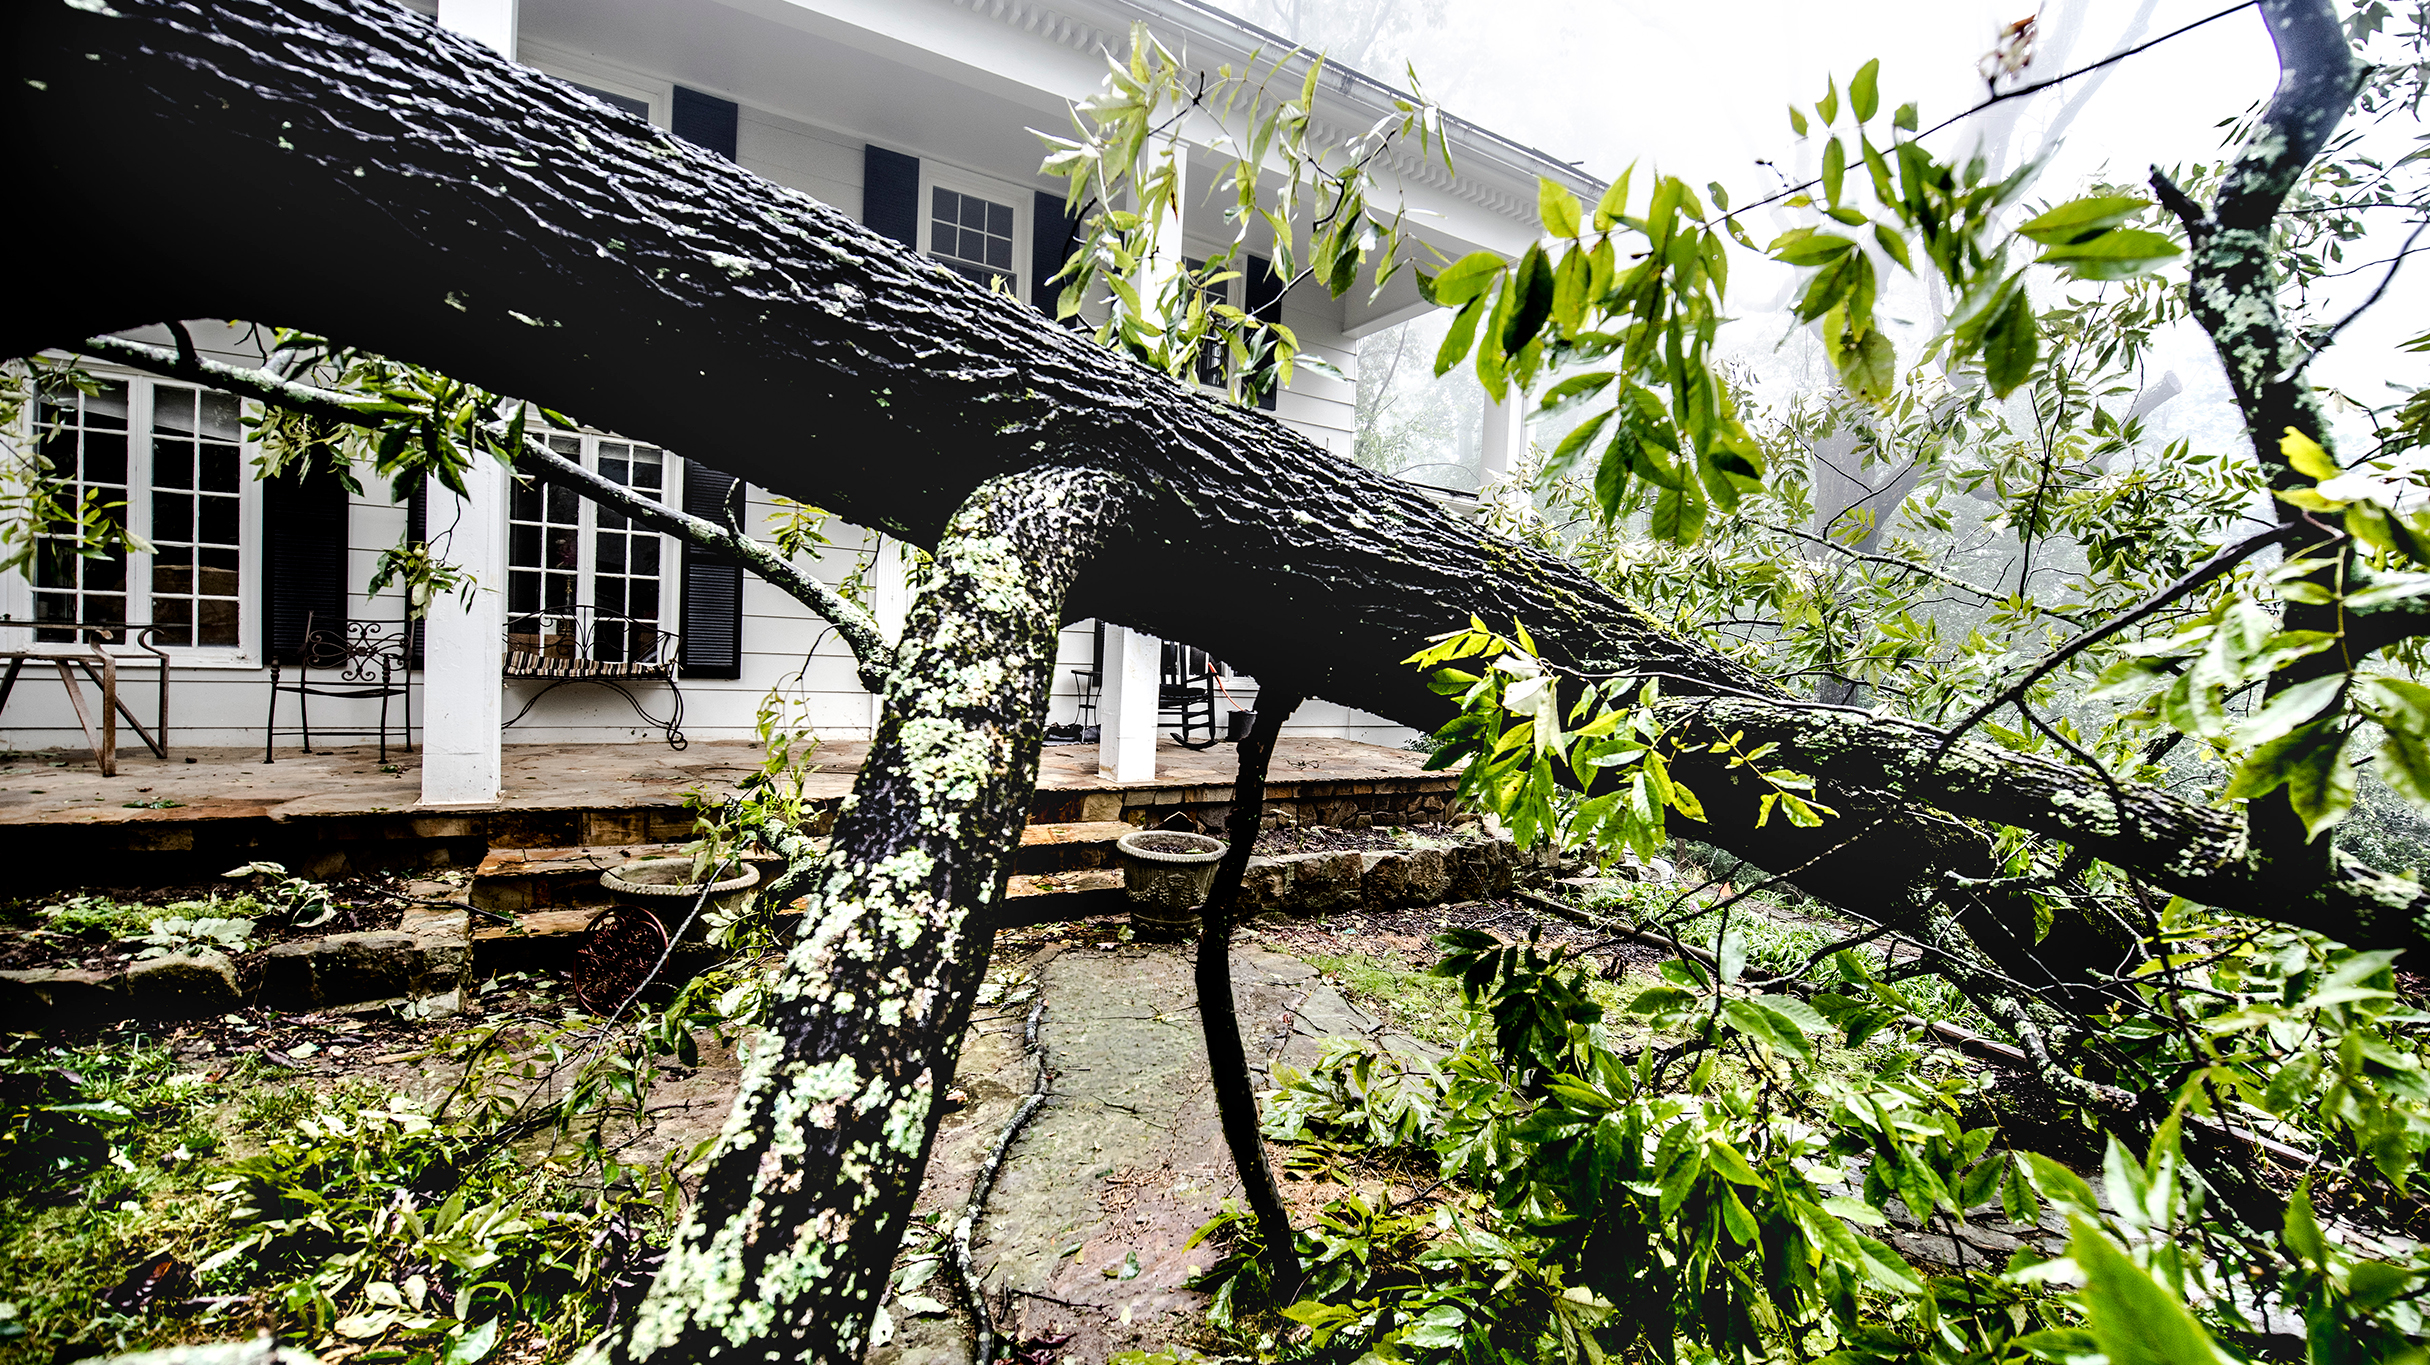
- les dommages causés par les intempéries, comme la grêle, les inondations ou la chute d’arbres;
- les incendies et les explosions;
- le bris de vitres, y compris des pare-brise;
- les collisions avec des animaux (chevreuils, orignaux et autres animaux sauvages).
Votre compagnie d’assurance prend en charge les réparations jusqu’à concurrence de la valeur de votre véhicule au jour du sinistre, moins la franchise que vous avez choisie (généralement de 500 $ à 1 000 $). De nombreux conducteurs optent pour une franchise moins élevée dans le cadre d’une garantie contre tous les risques sauf la collision ou le renversement, car ces événements sont imprévisibles.
Cette garantie est généralement obligatoire pour les voitures en location et les véhicules financés par un prêt automobile. Elle protège votre véhicule contre les intempéries, le vol et d’autres événements imprévus, ce qui est particulièrement utile si vous vivez dans des régions où le climat est variable et où la faune est présente.
La garantie contre les risques spécifiés
La garantie contre les risques spécifiés ne couvre que les risques expressément mentionnés dans la police, notamment l'incendie, le vol et certains phénomènes naturels. Elle ne couvre pas le vandalisme, les dommages causés par la chute d’objets ni les incidents liés à une collision.
En quoi consiste l’assurance de personnes?
L’assurance de personnes vous offre, à vous et à vos passagers, un soutien après un accident d’automobile, sans égard à la responsabilité. Dans la plupart des provinces, ces indemnités font partie des garanties obligatoires et sont incluses dans la police d’assurance automobile.
L’assurance de personnes peut couvrir :
- les frais médicaux liés aux traitements, à la réadaptation et aux soins thérapeutiques;
- les frais de remplacement de revenu pour couvrir la perte de salaire pendant la convalescence;
- les frais de soins auxiliaires pour les blessures graves nécessitant une assistance continue;
- les frais funéraires ainsi que le versement de prestations de décès à vos personnes à charge.
L’assurance de personnes varie selon la province et les modalités de la police d’assurance. De nombreuses compagnies d’assurance offrent des garanties supplémentaires, telles que des indemnités accrues de remplacement de revenu ou une couverture des soins médicaux supérieure au minimum requis.
Ces garanties bonifiées offrent un soutien supplémentaire si vous êtes travailleur autonome, si vous ne bénéficiez pas d’une assurance invalidité fournie par votre employeur ou si vous souhaitez simplement une protection financière plus complète pour vous et vos passagers.
La garantie contre les conducteurs non assurés
La garantie contre les conducteurs non assurés vous protège lorsque l’autre conducteur ne possède pas d'assurance automobile pour couvrir les frais que vous avez engagés. Souvent incluse ou offerte en option, elle vous protège même lorsque les autres conducteurs ne sont pas correctement assurés.
Cette garantie est utile lorsque :
- le conducteur responsable n’est pas assuré;
- l'auteur d'un délit de fuite n'a pas été identifié;
- vous êtes victime d'un accident dans une autre province où le conducteur responsable ne dispose pas de la couverture minimale obligatoire.
La protection contre les conducteurs non assurés englobe généralement les dommages corporels, les frais médicaux et, parfois, les dommages matériels, jusqu’à concurrence du montant de la garantie et sous réserve de toute franchise. Cette garantie fait en sorte que vous et vos passagers bénéficiez d’une protection financière, que l’autre conducteur soit ou non suffisamment assuré.
Le coût de cette garantie est généralement modeste par rapport à la protection qu’elle offre, ce qui en fait un complément pratique à la plupart des polices d’assurance automobile.
Des garanties supplémentaires en option
Au-delà de la garantie contre les risques de collision et celle contre tous les risques sauf la collision ou le renversement, plusieurs types de garanties facultatives offrent une protection supplémentaire dans des cas bien précis :
- la garantie pour privation de jouissance, qui prévoit le remboursement raisonnable des frais de location d’un véhicule ou d’autres frais de transport admissibles pendant que votre auto est en réparation à la suite d’un sinistre couvert, ce qui vous permet de conserver un moyen de transport pendant la durée des réparations;
- l’assistance routière, qui offre des services d’urgence, dont le remorquage, le survoltage de la batterie, la livraison de carburant, le remplacement d’un pneu crevé et le déverrouillage de portière;
- l’indemnisation sans dépréciation, qui protège les véhicules récents en prévoyant, en cas de perte totale couverte, une indemnité pouvant atteindre le moindre du prix d’achat initial, du PDSF ou de la valeur à neuf, sans tenir compte de la dépréciation.
Chaque garantie supplémentaire répond à des besoins différents. Élaborez votre police d’assurance en fonction des garanties qui correspondent à vos habitudes de conduite, à l’âge de votre véhicule et à votre budget.
Ce que l’assurance automobile ne couvre généralement pas
Comprendre les exclusions aide à éviter les mauvaises surprises au moment de présenter une demande d’indemnité. L’assurance automobile standard ne couvre pas :
- Les effets et les biens personnels : les ordinateurs portatifs, les téléphones, l’équipement de sport, les vêtements et autres biens personnels volés ou endommagés dans votre véhicule ne sont généralement pas couverts par l'assurance automobile. Ces biens peuvent en revanche être couverts par votre assurance habitation, sous réserve des modalités, des montants de garantie et de la franchise prévus dans le contrat. Votre police d’assurance automobile ne couvre que les éléments qui font partie intégrante du véhicule.
- Les pannes mécaniques et l’usure : l’entretien régulier, les pannes mécaniques, les problèmes de moteur, les problèmes de transmission et l’usure normale ne sont pas couverts. L’assurance automobile couvre les dommages soudains et imprévus, et non les frais liés à l’entretien périodique du véhicule ou à la détérioration liée à l’âge.
- L’utilisation à des fins commerciales : l’utilisation de votre véhicule à des fins professionnelles, comme les livraisons ou le transport de marchandises contre rémunération, peut nécessiter une assurance automobile des entreprises. Les polices d’assurance automobile des particuliers ne couvrent généralement pas les activités de nature professionnelle. Dans certaines provinces, le transport de personnes contre rémunération peut être ajouté à votre contrat d'assurance automobile des particuliers sous forme d'avenant.
Si vous n’êtes pas certain que votre couverture actuelle correspond à vos besoins, consultez les détails de votre police d’assurance afin de bien comprendre ce qui est couvert et de déterminer si une protection supplémentaire est nécessaire.
Le fonctionnement de l’assurance automobile : élaborer sa police
Votre police d’assurance automobile combine l’assurance obligatoire exigée dans votre province et les garanties facultatives que vous choisissez en fonction de vos besoins. Comprendre les facteurs qui influencent vos primes d’assurance automobile vous aide à établir une couverture qui allie protection financière et prix abordable.
Les facteurs suivants auront une incidence sur vos primes d’assurance :
- Dossier de conduite et antécédents de sinistres : un dossier vierge donne généralement droit à des primes moins élevées.
- Caractéristiques du véhicule : la marque, le modèle, l’année de construction et ses caractéristiques de sécurité.
- Habitudes d’utilisation : le kilométrage annuel et l’usage principal (trajets domicile-travail, loisirs, affaires)
- Emplacement : l’endroit où vous habitez et où vous garez votre véhicule.
- Facteurs personnels : votre âge et votre état civil.
- Regroupement de polices : combiner l’assurance automobile avec une assurance habitation, une assurance des copropriétaires ou une assurance des locataires.
Une assurance adaptée à votre situation
Si votre véhicule est loué, le bailleur exigera généralement que vous souscriviez une garantie contre le risque de collision et une garantie contre tous les risques sauf la collision et le renversement. Si vous êtes pleinement propriétaire de votre véhicule, vous avez la liberté de choisir les types de garantie en fonction de la valeur du véhicule au jour du sinistre et de votre budget.
De nombreuses compagnies d’assurance offrent des rabais pour bon dossier de conduite, le regroupement de polices d’assurance, l’ajout de dispositifs antivol et la réussite d’un cours de conduite. Ces économies peuvent rendre une assurance automobile complète plus abordable tout en maintenant une solide protection financière.
Protéger ses actifs avec une couverture adéquate
Vos besoins en assurance évoluent. À mesure que votre véhicule prend de l’âge ou que votre situation financière évolue, il est important de revoir votre contrat d’assurance automobile pour bénéficier de la protection appropriée. De nombreux conducteurs réalisent des économies en regroupant leur assurance automobile et leur assurance habitation, des copropriétaires ou des locataires auprès du même assureur.
Que vous assuriez votre premier véhicule ou que vous passiez en revue votre police actuelle, obtenir une soumission en ligne ne prend que quelques minutes. Vous verrez à quel point les différentes options influent sur vos primes et découvrirez les protections qui offrent le meilleur rapport qualité-prix pour votre situation.