L’assurance automobile couvrira-t-elle le coût des réparations? La réponse dépend du type de dommages et des garanties que vous avez souscrites. Votre police d'assurance automobile pourrait couvrir le coût des réparations en cas d'événements soudains tel que les accidents de voiture, le vol, le vandalisme ou les dommages liés aux intempéries, mais elle ne couvre pas les coûts liés à l'entretien régulier ou aux bris mécaniques.
Si vous savez quelles réparations sont couvertes par votre assurance, vous pourrez prendre des décisions éclairées qui répondent à vos besoins d’assurance. Les garanties Risques multiples (au Québec, Tous les risques sauf collision ou renversement) et Collision protègent votre véhicule contre différents types de dommages, alors que l'assurance de la responsabilité civile ne couvre que les dommages causés aux autres véhicules ou les dommages corporels ou matériels subis par des tiers. Le choix de la bonne formule dépend de la valeur de votre véhicule, du fait que vous avez financé ou loué votre véhicule et de votre budget.
Points à retenir
- L'assurance automobile couvre le coût des réparations en cas d'événements soudains tels que les accidents, mais elle ne couvre pas les coûts liés à l'entretien régulier, aux bris mécaniques ou à l'usure normale.
- La garantie Collision couvre le coût des réparations à la suite d’une collision ou d'un versement dont vous êtes responsable, alors que la garantie Tous les risques sauf collision ou renversement couvre les événements autres qu'une collision, comme les dommages liés aux intempéries.
- Il est important de comprendre les modalités de votre franchise et de savoir à quel moment soumettre une demande d'indemnité pour éviter toute augmentation de prime indue.
Dans quels cas l'assurance couvre-t-elle le coût des réparations automobiles?
Dans le cas d’un sinistre couvert, l’assurance automobile couvre le coût des réparations lorsque votre véhicule subit des dommages attribuables à des événements soudains et imprévus, tels qu’un accident de voiture, des dommages liés aux intempéries, un vol, du vandalisme ou une catastrophe naturelle. Toutefois, votre assureur ne paiera pas les coûts liés à l’usure normale, aux bris mécaniques ou à l'entretien périodique.
Au Canada, les polices d'assurance automobile exigent que les conducteurs souscrivent une assurance de la responsabilité civile, mais les garanties couvrant les dommages causés à votre véhicule sont facultatives. Vous devez souscrire les garanties Collision et Tous les risques sauf collision ou renversement avant que ne survienne un sinistre. Sans ces protections, vous devrez assumer le coût des réparations vous-même.
Types de réparations et de polices
Différents types de polices couvrent différents types de dommages.
Garantie Collision couvrant les réparations à la suite d'un accident de voiture
La garantie Collision couvre le coût des réparations en cas d'accident dont vous êtes responsable. Sont couverts :
- les accidents impliquant un seul véhicule (collision avec une glissière de sécurité, un poteau électrique);
- les accidents dont vous êtes partiellement ou entièrement responsable;
- les dommages subis lors d'une collision avec un autre véhicule ou un objet.
Votre assureur couvre le coût des réparations, à hauteur de la valeur au jour du sinistre de votre véhicule, moins la franchise. Si vous avez souscrit un prêt pour acheter votre voiture ou si le véhicule est loué, les créanciers exigeront généralement cette garantie.
Indemnisation directe en cas de dommages matériels (IDDM) pour les accidents non responsables
Dans certaines provinces canadiennes, l'Indemnisation directe en cas de dommages matériels (IDDM) aide à couvrir les dommages lorsque le conducteur tiers est responsable; vous pouvez ainsi présenter une demande d’indemnité à votre assureur plutôt qu’à l’assureur de l’autre conducteur.
En Colombie-Britannique, en Saskatchewan et au Manitoba, les dommages subis lors d'un accident non responsable sont couverts par les régimes publics en vigueur dans ces provinces.
Garantie Tous les risques sauf collision ou renversement en cas d'événements autres qu'une collision
Cette garantie automobile couvre les dommages découlant d'événements autres qu'une collision. Sont couverts :
- le vol de votre véhicule ou de pièces de véhicule (convertisseurs catalytiques, roues);
- le vandalisme et les actes malveillants;
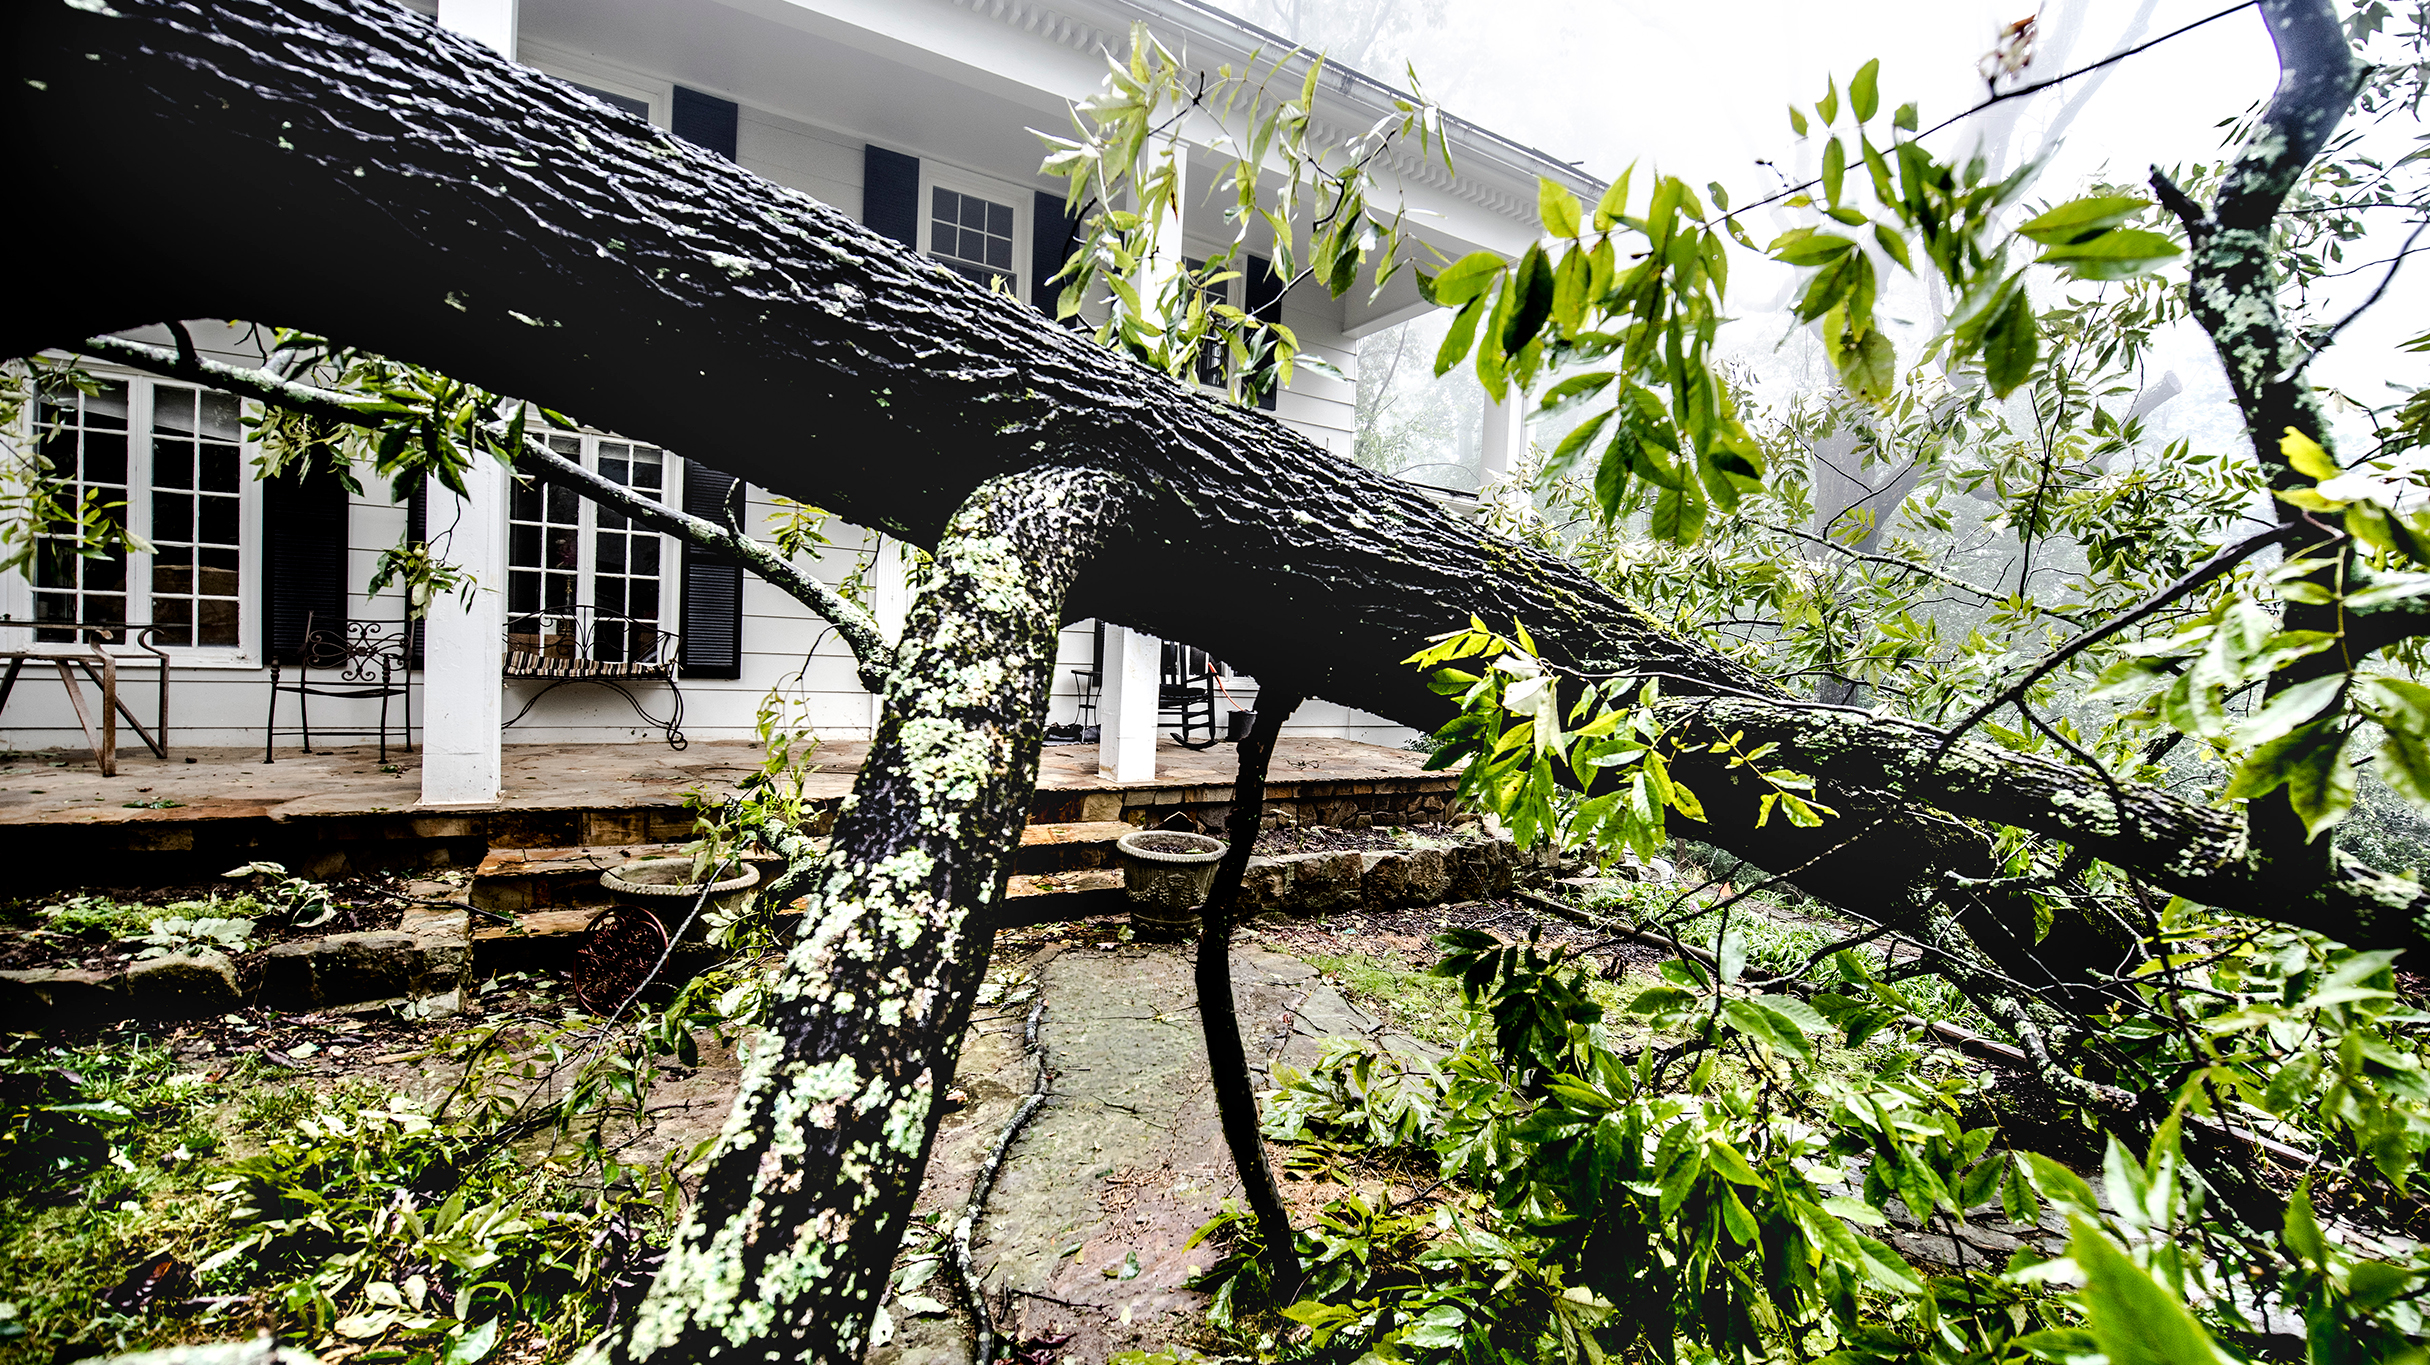
- les dommages causés par les intempéries, telles que la grêle, les inondations ou la chute d'arbres;
- les incendies et les explosions;
- les bris de vitres, y compris les pare-brise;
- les collisions avec un animal (chevreuil, orignal ou autre animal sauvage).
Votre assureur couvre le coût des réparations, à hauteur de la valeur au jour du sinistre de votre véhicule, moins la franchise. Cette garantie est facultative, mais les créancier l’exigeront si vous avez souscrit un prêt pour acheter votre voiture ou si le véhicule est loué.
Couverture complète : combiner ses polices
La « couverture complète » est un terme informel et non un type de police. Cela revient généralement à souscrire une assurance de la responsabilité civile, une garantie Collision et une garantie Tous les risques sauf collision ou renversement, parfois assorties de garanties supplémentaires telles que la garantie Privation de jouissance (qui couvre les frais engagés pour obtenir un autre moyen de transport pendant la réparation de votre véhicule à la suite d'un sinistre couvert) ou l'assistance routière.
Réparations non couvertes par l'assurance
Votre assurance automobile ne couvre par le coût des réparations dans les cas suivants :
- problèmes mécaniques découlant d'une utilisation normale;
- entretien régulier (vidanges d’huile, remplacement des plaquettes de frein, permutation des pneus);
- usure normale des pièces (batteries, courroies);
- dommages préexistants datant d'avant l'entrée en vigueur de la police;
- dommages attribuables à la négligence ou à un manque d'entretien.
Ces coûts sont généralement liés à l'utilisation normale du véhicule et ne constituent pas des frais couverts par l'assurance. Lorsque votre véhicule se retrouve hors d’état de circuler en raison de son âge ou du kilométrage, il s'agit d'un bris mécanique qui n'est pas couvert par votre police d'assurance.
Comprendre votre franchise et les coûts de réparation
La franchise est une somme d’argent que vous devez payer avant que votre compagnie d’assurance ne couvre le coût restant des réparations. Par exemple, si le coût des réparations est de 2 000 $ et que votre franchise est de 500 $, vous payez 500 $ et votre assureur paie les 1 500 $ restants.
Points à considérer :
- Des franchises plus élevées permettent de réduire votre prime, mais augmentent les frais à votre charge.
- Revoyez le montant de votre franchise en fonction de vos besoins.
Égratignures sur la peinture, bosses et dommages mineurs
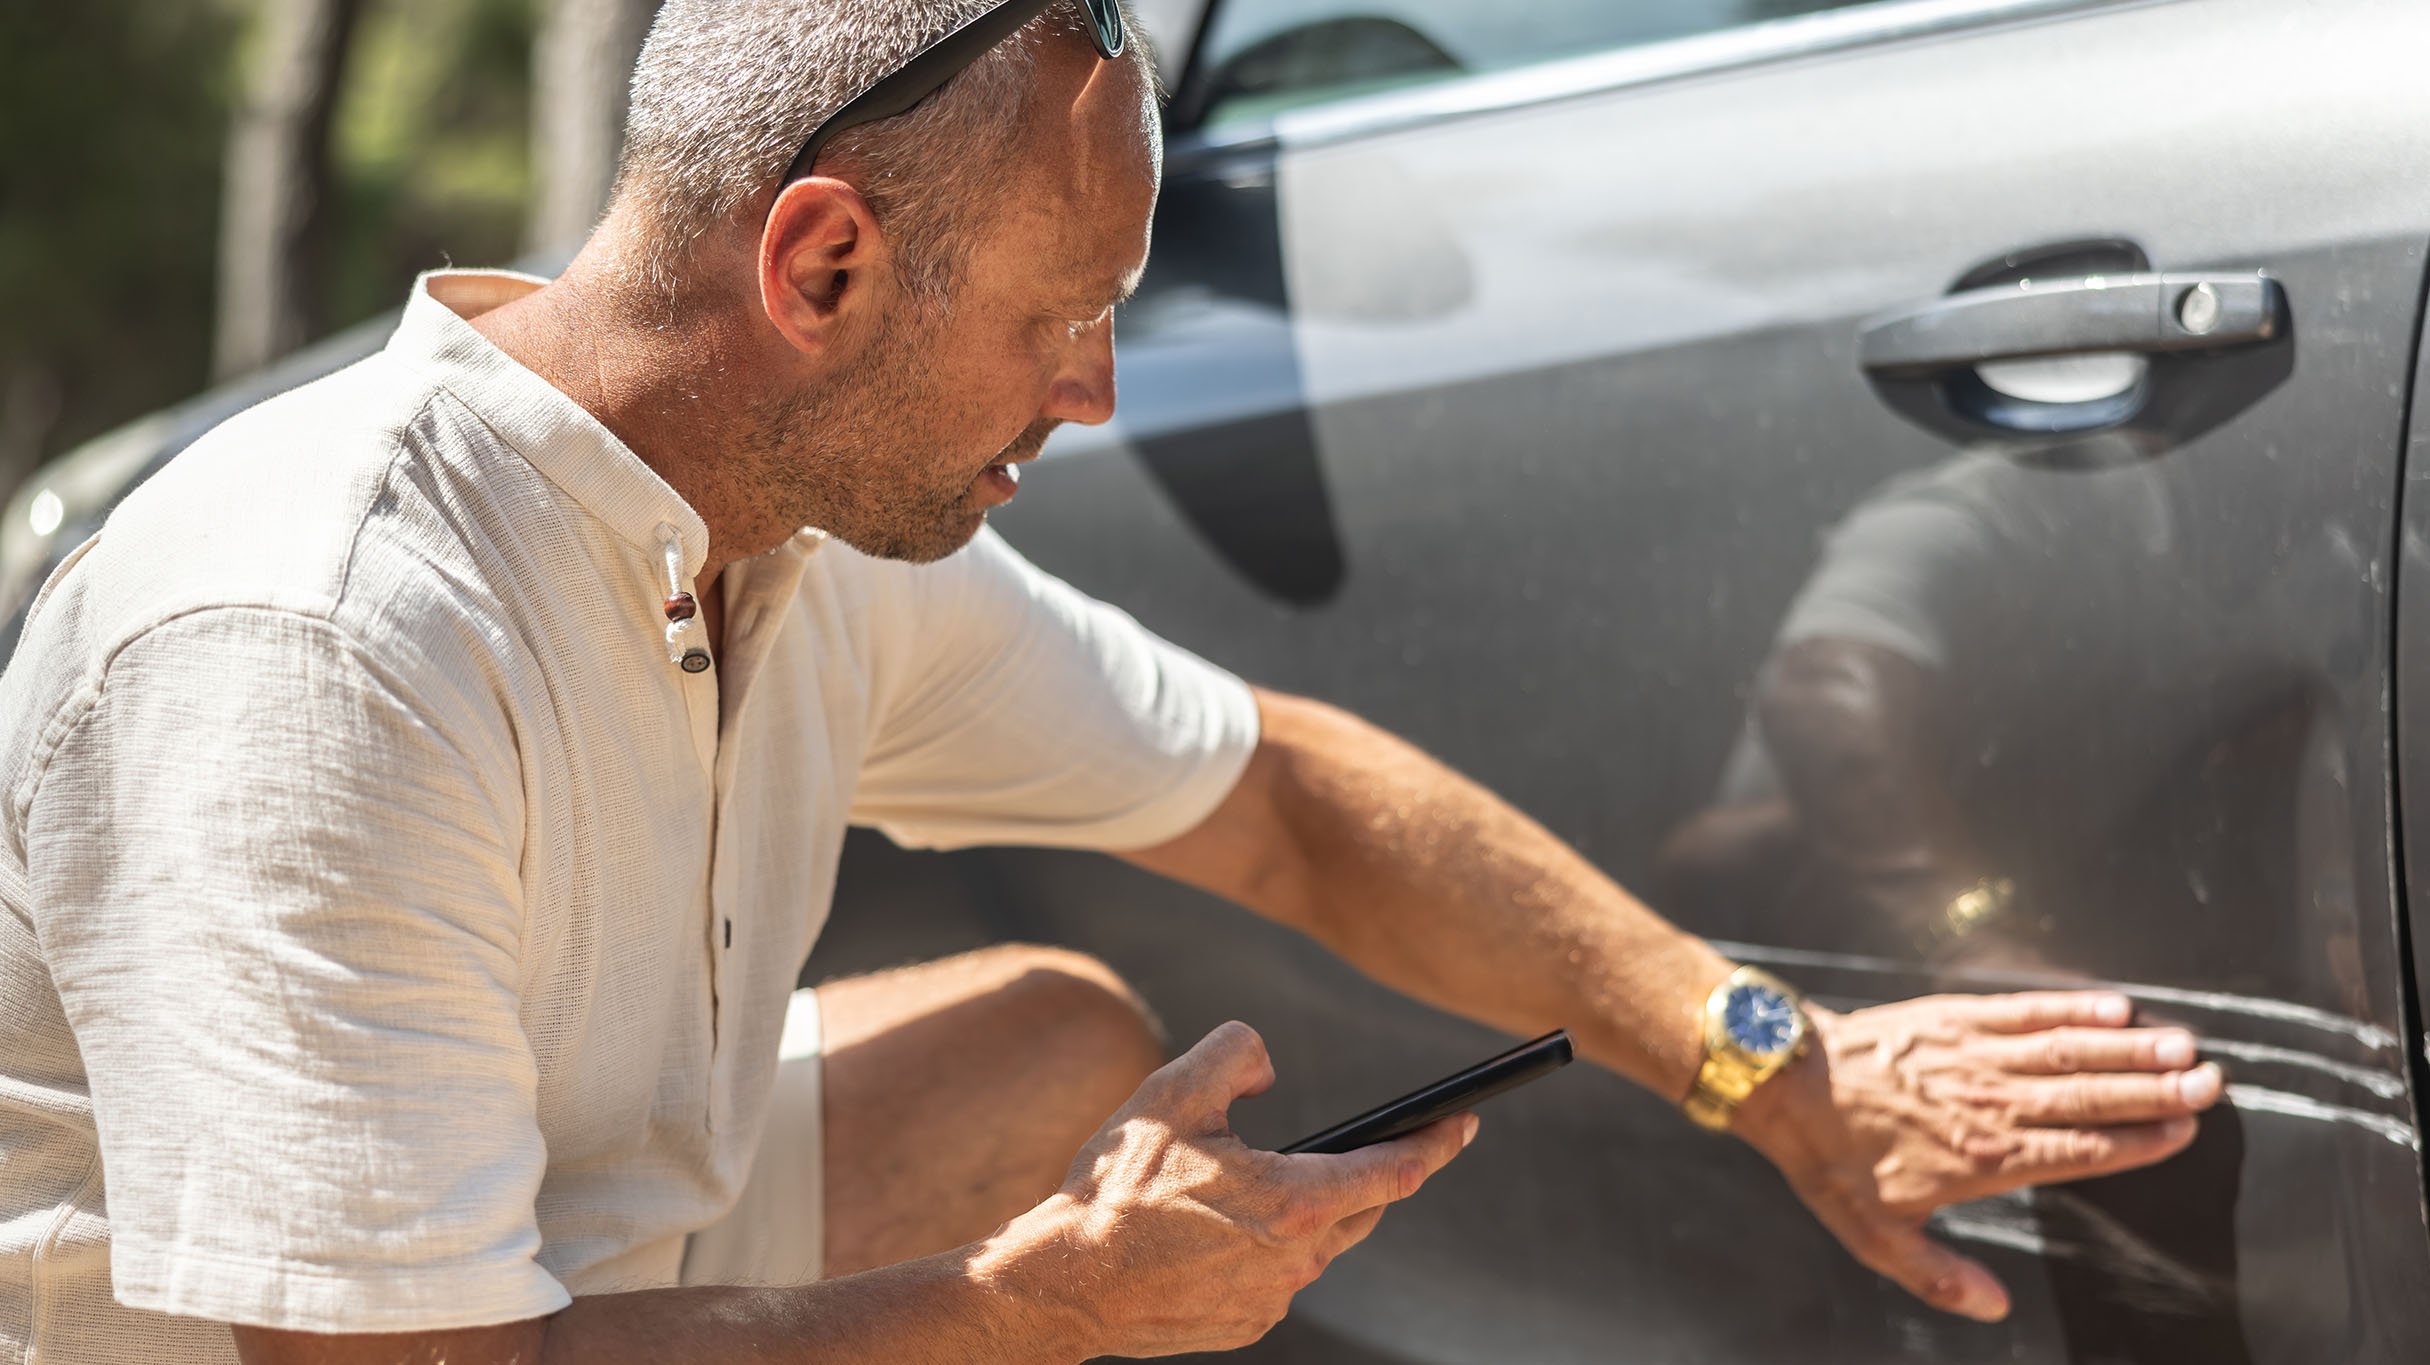
Des dommages mineurs peuvent être couverts selon la cause. Les actes de vandalisme tels que les rayures à la clé sont couverts par la garantie Tous les risques sauf collision ou renversement, tandis qu'un accrochage contre un pilier dans un stationnement est considéré comme une collision.
Si vous avez des questions, consultez votre représentant en assurance.
Autres options pour les réparations de véhicule
L'assurance automobile couvre les dommages découlant d'un événement soudain, mais il existe d'autres options pour les réparations et les bris mécaniques.
Garantie du fabricant pour les véhicules neufs
Lorsque vous achetez un véhicule neuf, vous avez droit à la garantie du fabricant couvrant la défaillance et les problèmes mécaniques durant une période donnée, généralement trois ans ou 60 000 kilomètres. Cette garantie offre une protection pour les réparations mécaniques non liées à un accident ou à l'usure normale. Veuillez noter que ces protections ne sont pas offertes par une police standard d’assurance automobile des propriétaires.
Garantie prolongée et garantie contre les bris mécaniques
Une fois la garantie du fabricant expirée, vous pourriez souscrire une garantie contre les bris mécaniques ou une garantie prolongée, qui couvrent le coût des réparations découlant de problèmes mécaniques liés à l'utilisation normale. La garantie couvrant les réparations est une protection distincte de votre assurance automobile standard. Veuillez noter que ces protections ne sont pas offertes par une police standard d’assurance automobile des propriétaires.
Assistance routière et privation de jouissance
Bon nombre d'assureurs offrent des programmes d’assistance routière. Vous pourriez ainsi bénéficier de services de remplacement de pneu en cas de crevaison, de survoltage de la batterie, de livraison de carburant ou de dépannage routier. Certaines polices d'assurance incluent automatiquement cette protection, alors que d'autres l'offrent en option. Le service d'assistance routière ne couvre pas les coûts de réparation mais il permet de faire remorquer votre véhicule jusqu'à un atelier de réparation.
La garantie Privation de jouissance prévoit le remboursement des frais de transport dans le cas d’un sinistre couvert, permettant d'assurer votre mobilité pendant que votre véhicule est en cours de réparation.
Choisir la garantie la mieux adaptée à votre situation
Tenez compte de ces facteurs au moment de souscrire une assurance :
- Valeur du véhicule : Si vous conduisez une vieille voiture dont la valeur réelle est peu élevée, il n’est sans doute pas nécessaire de souscrire les garanties Collision et Tous les risques sauf collision ou renversement. Déterminez si le coût de la couverture justifie le règlement potentiel.
- Situation financière : Pouvez-vous assumer des coûts de réparation imprévus? Les garanties facultatives telles que Collision et Tous les risques sauf collision ou renversement vous évitent de payer des factures élevées et imprévues.
- Exigences provinciales : L'assurance de la responsabilité civile est obligatoire partout, mais les règles concernant les dommages matériels varient. Certaines provinces exigent l'IDDM alors que d'autres offrent des régimes publics ou s'en remettent à un régime de responsabilité délictuelle (recours devant les tribunaux).
- Financement d’un véhicule : Si vous avez financé ou loué votre véhicule, le créancier exigera que vous souscriviez les garanties Collision et Tous les risques sauf collision et renversement.
- Regroupement de polices : En regroupant votre assurance automobile et votre assurance des propriétaires, des copropriétaires ou des locataires auprès du même assureur, vous aurez généralement droit à des rabais et à une protection sans tracas.
Prendre des décisions éclairées concernant votre assurance automobile
Si vous savez dans quels cas l’assurance automobile couvre les réparations, vous pourrez choisir la protection qui vous convient. L’assurance automobile couvre les dommages imprévus découlant d’événements tels que les accidents, le vol et le vandalisme, mais elle ne couvre pas les coûts liés aux bris mécaniques ni à l’entretien régulier. Le choix de la bonne formule dépend de la valeur de votre véhicule au jour du sinistre, de votre budget et du fait que vous avez financé ou loué votre véhicule.
Vos besoins en assurance évoluent. À mesure que votre véhicule prend de l’âge ou que votre situation financière évolue, il est important de revoir votre contrat d’assurance automobile pour bénéficier de la protection appropriée. De nombreux conducteurs réalisent des économies en regroupant leur assurance automobile et leur assurance des propriétaires, des copropriétaires ou des locataires auprès du même assureur.
Que vous souscriviez une assurance pour un véhicule neuf ou que vous passiez en revue votre police actuelle, obtenir une soumission en ligne ne prend que quelques minutes. Voyez à quel point les différentes options influent sur vos primes et découvrez les protections qui offrent le meilleur rapport qualité-prix pour votre situation.