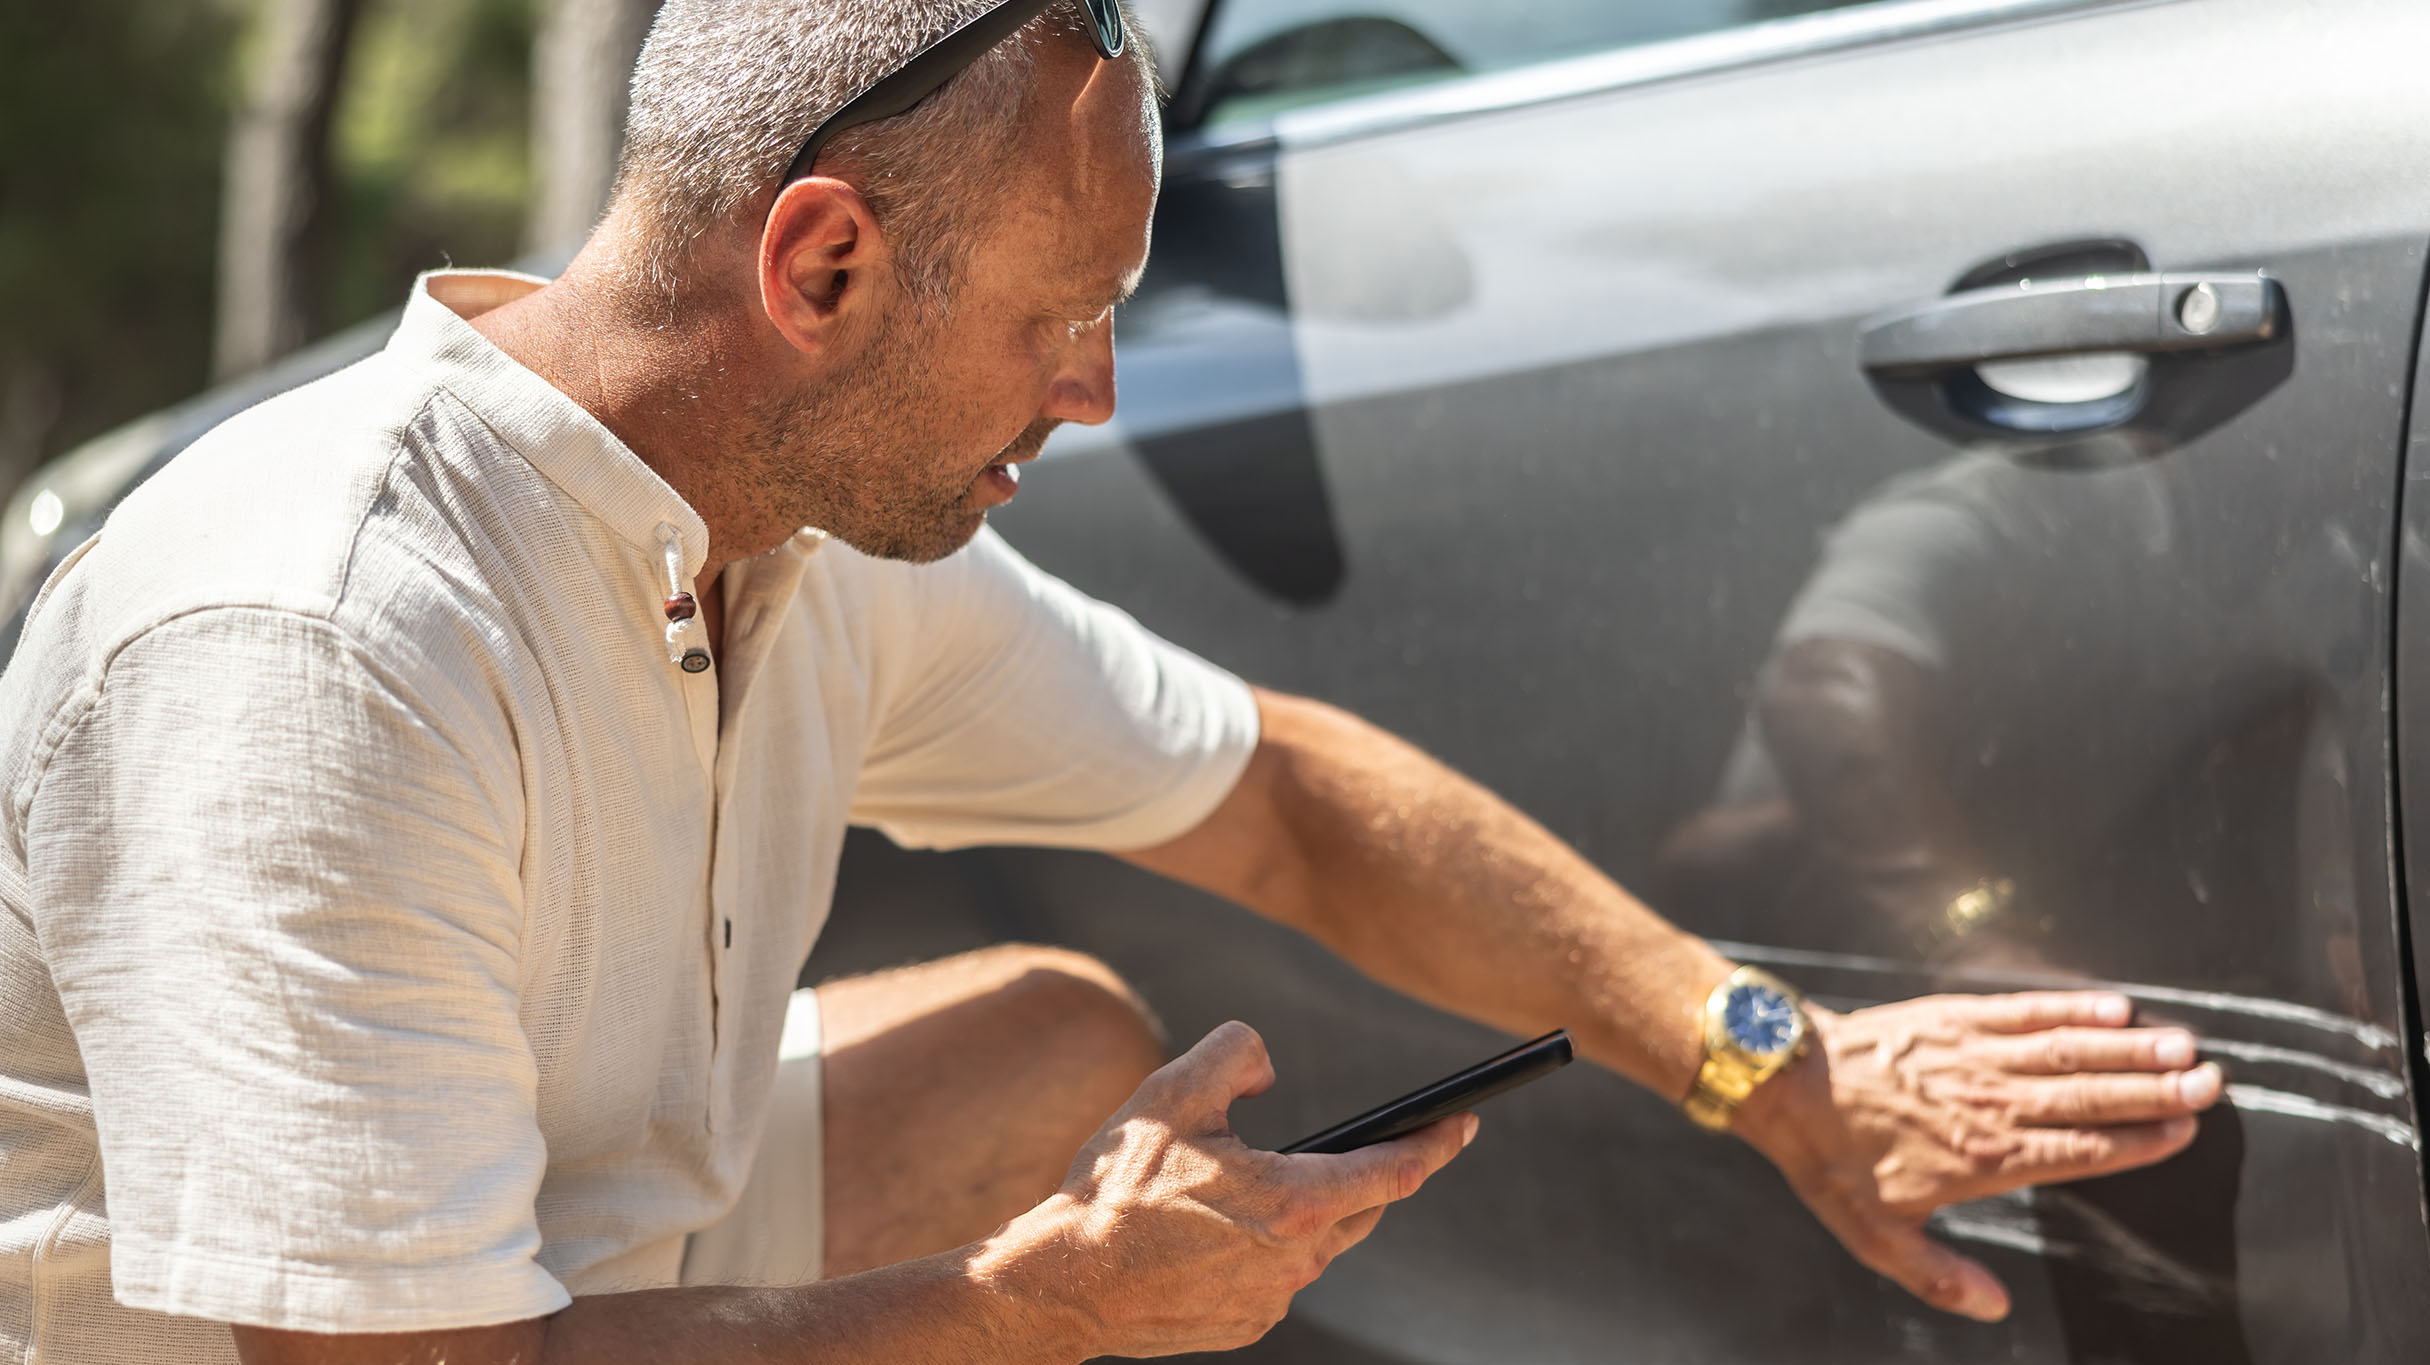
Retrouver sa voiture endommagée dans un stationnement sans aucune note, ou être percuté par un véhicule qui prend la fuite, laisse bien des automobilistes désemparés. Vous vous retrouvez avec des dommages matériels, et personne à qui demander des comptes. La protection offerte par votre assurance auto dépend alors des garanties prévues à votre contrat.
Votre assurance vous protège souvent dans ce type de situation, mais l’étendue de la protection varie selon la couverture souscrite. Une assurance automobile de base ne suffit pas, il est donc important de bien comprendre les garanties qui s’appliquent pour faciliter le processus d’indemnisation. Bien que le délit de fuite soit illégal au Canada, personne n’est à l’abri d’un tel délit. Mieux vaut donc savoir ce que couvre votre assurance avant qu’un incident se produise.
Points à retenir
- La protection offerte en cas de délit de fuite dépend des garanties que vous avez souscrites, et non pas simplement du fait que vous détenez une assurance automobile.
- Une garantie collision est la protection qui couvre les frais de réparation d’un véhicule à la suite d’un délit de fuite. La couverture minimale obligatoire ne suffira donc pas.
- Il est essentiel de signaler rapidement le délit de fuite à la police afin d’appuyer votre demande d’indemnisation et d’éviter une hausse de votre prime d’assurance automobile.
Qu’est-ce qu’un délit de fuite?
Il y a délit de fuite lorsqu’un conducteur quitte les lieux d’un accident sans fournir ses informations d’assurance, son numéro de permis de conduire ou ses coordonnées, et sans porter secours aux personnes blessées. Donnons en exemple les situations suivantes : un conducteur percute votre véhicule stationné et quitte les lieux sans laisser ses coordonnées, un autre véhicule vous heurte pendant que vous conduisez puis prend la fuite, ou encore lorsqu’un véhicule stationné ou un autre bien est endommagé sans que le responsable du délit s’arrête.
Au Canada, tous les conducteurs impliqués dans une collision sont légalement tenus de rester sur les lieux, de porter assistance et d’échanger leurs coordonnées. Le non-respect de cette obligation est susceptible d’entraîner de graves conséquences juridiques en vertu du Code criminel du Canada et des lois provinciales, comme le Code de la sécurité routière du Québec, la Traffic Safety Act de l’Alberta ou le Code de la route de l’Ontario.
L’assurance automobile couvre-t-elle un délit de fuite?
Au Canada, l’assurance automobile peut couvrir les délits de fuite, mais l’étendue de cette protection dépend de votre contrat d’assurance et de votre province ou territoire.
Les conducteurs des provinces dotées d’un régime public d’assurance automobile, soit la Colombie-Britannique (Insurance Corporation of British Columbia [ICBC]), la Saskatchewan (Saskatchewan Government Insurance [SGI]) et le Manitoba (Société d’assurance publique du Manitoba [SAPM]), bénéficient d’une couverture prévue par la loi en cas de délit de fuite ou d’accident impliquant un conducteur non assuré, couvrant les dommages matériels et corporels. Ces régimes publics peuvent fonctionner différemment des garanties collisions offertes par les assureurs privés. Si vous résidez dans l’une de ces provinces, il est donc recommandé de vérifier votre couverture directement auprès de votre assureur afin de bien comprendre l’étendue de votre protection.
Garantie couvrant la collision
La garantie qui couvre la collision, ou une garantie équivalente couvrant les dommages matériels dans votre province ou territoire, est généralement la protection pour couvrir les frais de réparations de votre véhicule après un délit de fuite. Si le conducteur responsable ne peut être identifié, votre assureur prendra en charge les frais de réparation du véhicule après le paiement de votre franchise. Et puisque la garantie collision est facultative dans la plupart des provinces, les conducteurs qui ne détiennent que l’assurance obligatoire de base pourraient devoir assumer eux-mêmes les frais de réparation.
Il est également important de savoir que l’indemnisation directe en cas de dommages matériels (IDDM), qui vous permet de faire une demande d’indemnisation auprès de votre propre assureur lorsqu’un autre conducteur est responsable de l’accident, ne s’applique pas dans le cas d’un délit de fuite lorsque le conducteur ne peut être identifié. Voilà une autre raison pour laquelle une garantie collision est si importante dans ce cas.
Garantie Automobile non assurée
Si vous êtes blessé lors d’un délit de fuite causé par un conducteur non identifié, la garantie Automobile non assurée est offerte dans la plupart des provinces ou territoires au titre de votre contrat d’assurance automobile. Elle couvre généralement les indemnités d’accident, notamment les frais médicaux, de réadaptation et de remplacement du revenu. Toutefois, elle s’applique uniquement aux blessures et ne couvre pas les dommages à votre véhicule. Vous aurez besoin de souscrire une garantie collision à cette fin. Certaines provinces ou certains territoires offrent également des prestations d’accident bonifiées en option, qui vont au-delà de la couverture de base. Votre assureur est là pour vous aider à comprendre les protections offertes dans votre province ou territoire.
Qu’en est-il des garanties Tous les risques sauf collision ou renversement et Risques spécifiés?
Ces garanties couvrent les sinistres autres que les collisions, tels que le vol, la grêle et l’incendie. Un délit de fuite est couvert au titre d’un sinistre de collision. Par conséquent, ces garanties ne s’appliquent pas.
Que se passe-t-il si quelqu’un heurte votre véhicule stationné et quitte les lieux?
Les assureurs traitent ce genre d’accident de la même façon que les autres collisions. Si l’autre conducteur ne peut être identifié, la garantie qui couvre la collision s’applique et vous devrez payer votre franchise avant que votre assurance ne couvre le coût restant des réparations.
Si un témoin ou les images d’une caméra de sécurité permettent d’identifier l’autre véhicule, votre demande d’indemnisation pourrait alors être traitée au titre de l’indemnisation directe en cas de dommages matériels (IDDM), qui est souvent offerte sans franchise. Il est donc utile de vérifier s’il y a des caméras à proximité et de parler à toute personne qui aurait pu être témoin de l’incident. L’IDDM n’est pas offerte partout. Lorsqu’elle ne s’applique pas, le processus d’indemnisation peut varier, et les possibilités d’indemnisation dépendront du régime d’assurance en vigueur dans la province ou le territoire ainsi que des circonstances du sinistre.
Que faire après un délit de fuite
Après un délit de fuite, il est important d’agir rapidement pour veiller à votre sécurité et faciliter le traitement de votre demande d’indemnisation. Voici quelques conseils utiles :
- Gardez votre calme et vérifiez d’abord si quelqu’un est blessé.
- Appelez immédiatement la police, surtout s’il y a des blessés ou si les dommages au véhicule sont importants. Dans la plupart des provinces ou territoires, un rapport de police est exigé lorsque les dommages dépassent un certain seuil. Votre demande d’indemnisation sera également mieux étayée si vous disposez d’un numéro de rapport de police.
- Consignez soigneusement tous les détails de l’incident, notamment en prenant des photos des dommages sous plusieurs angles et en notant le lieu, la date et l’heure de l’événement, la présence de débris ainsi que le numéro d’immatriculation ou la description de l’autre véhicule.
- Recueillez les déclarations et les coordonnées des témoins ayant assisté à l’incident.
- Notez le numéro d’immatriculation, la marque, le modèle et la couleur de l’autre véhicule si l’incident s’est produit alors que vous étiez au volant.
- Communiquez avec votre assureur dès que possible, car la plupart des contrats d’assurance prévoient des délais de déclaration. Évitez de laver ou de faire réparer votre véhicule avant qu’une évaluation des dommages ait été effectuée.
- Si vous avez été blessé, obtenez rapidement des soins médicaux et conservez les documents relatifs à vos consultations ainsi que tous les reçus.
- Si votre véhicule ne semble pas en état de rouler, n’essayez pas de le conduire. Faites appel à une dépanneuse et suivez les instructions de la police ou de votre assureur.
Une demande d’indemnisation à la suite d’un délit de fuite aura-t-elle une incidence sur votre prime d’assurance automobile?
C’est l’une des préoccupations les plus fréquentes des victimes d’un délit de fuite. Dans bien des cas, un délit de fuite dûment documenté dont vous n’êtes pas responsable n’entraînera pas de hausse de votre prime d’assurance automobile. Toutefois, cela peut varier selon les garanties dont vous bénéficiez, la province ou le territoire où vous résidez et votre assureur.
Signaler l’incident à la police est l’une des étapes les plus importantes pour établir que vous n’étiez pas responsable de l’accident.
Tarder à le signaler pourrait compliquer le traitement de votre demande d’indemnisation et rendre plus difficile l’établissement d’un délit de fuite dans le cadre de votre demande d’indemnisation. Votre assureur pourra vous renseigner sur les exigences de déclaration et le processus d’indemnisation en vigueur dans votre province ou territoire.
Renseignez-vous sur les garanties de votre assurance auto au cas où
Être victime d’un délit de fuite est une expérience éprouvante, mais les garanties que vous choisissez aujourd’hui peuvent avoir des conséquences financières importantes lorsqu’un tel événement survient. Sans une garantie collision, l’assurance automobile obligatoire minimale ne couvre pas les frais de réparation de votre véhicule après un délit de fuite. Cette garantie est celle qui permet de couvrir les dommages causés à votre véhicule lorsque l’autre conducteur ne peut être identifié.
Tout aussi important, le montant de votre franchise mérite une attention particulière. Une franchise plus élevée diminue votre prime d’assurance, mais en cas de sinistre, vous devrez alors assumer une plus grande part des coûts avant que votre assurance n’intervienne. Votre conseiller en assurance peut vous aider à comprendre les garanties dont vous bénéficiez et à vérifier qu’elles correspondent bien à vos besoins.