
Le secteur de la construction au Canada n’a jamais fait face à autant de complexité. Le coût élevé des matériaux, les conditions financières strictes, les marges bénéficiaires comprimées et la volatilité croissante du climat exercent de la pression sur les conditions économiques des projets et les décisions en matière de répartition du capital. Ces défis peuvent en plus prendre de l’ampleur en raison de projets hautement sélectifs et capitalistiques et de pressions énormes quant à l’exécution.
Pendant ce temps, la demande pour des investissements dans les infrastructures, des immeubles résilients et des projets de grande envergure continue de générer des occasions à long terme pour le secteur.
Lors du récent événement Carrefour Aviva de la construction, qui s’est déroulé à Toronto, les responsables de l’Assurance des entreprises, du cautionnement, de l’indemnisation et des grands comptes, de concert avec la directrice principale, Économie et politiques financières du Bureau d’assurance du Canada (BAC), Tina Liu, ont communiqué d’importants renseignements ainsi qu’une solution d’assurance exhaustive pour un secteur en constante évolution.
Élément à savoir : les coûts de construction demeurent plus élevés que le taux d’inflation générale
Selon Tina Liu, les coûts de construction non résidentielle ont grimpé de 45 % depuis le premier trimestre de 2019. Cette pression qu’exercent les coûts peut accroître la valeur totale de projets et faire en sorte que des entreprises ne sont pas suffisamment assurées dans l’éventualité d’évaluations d’actifs mal calibrées.
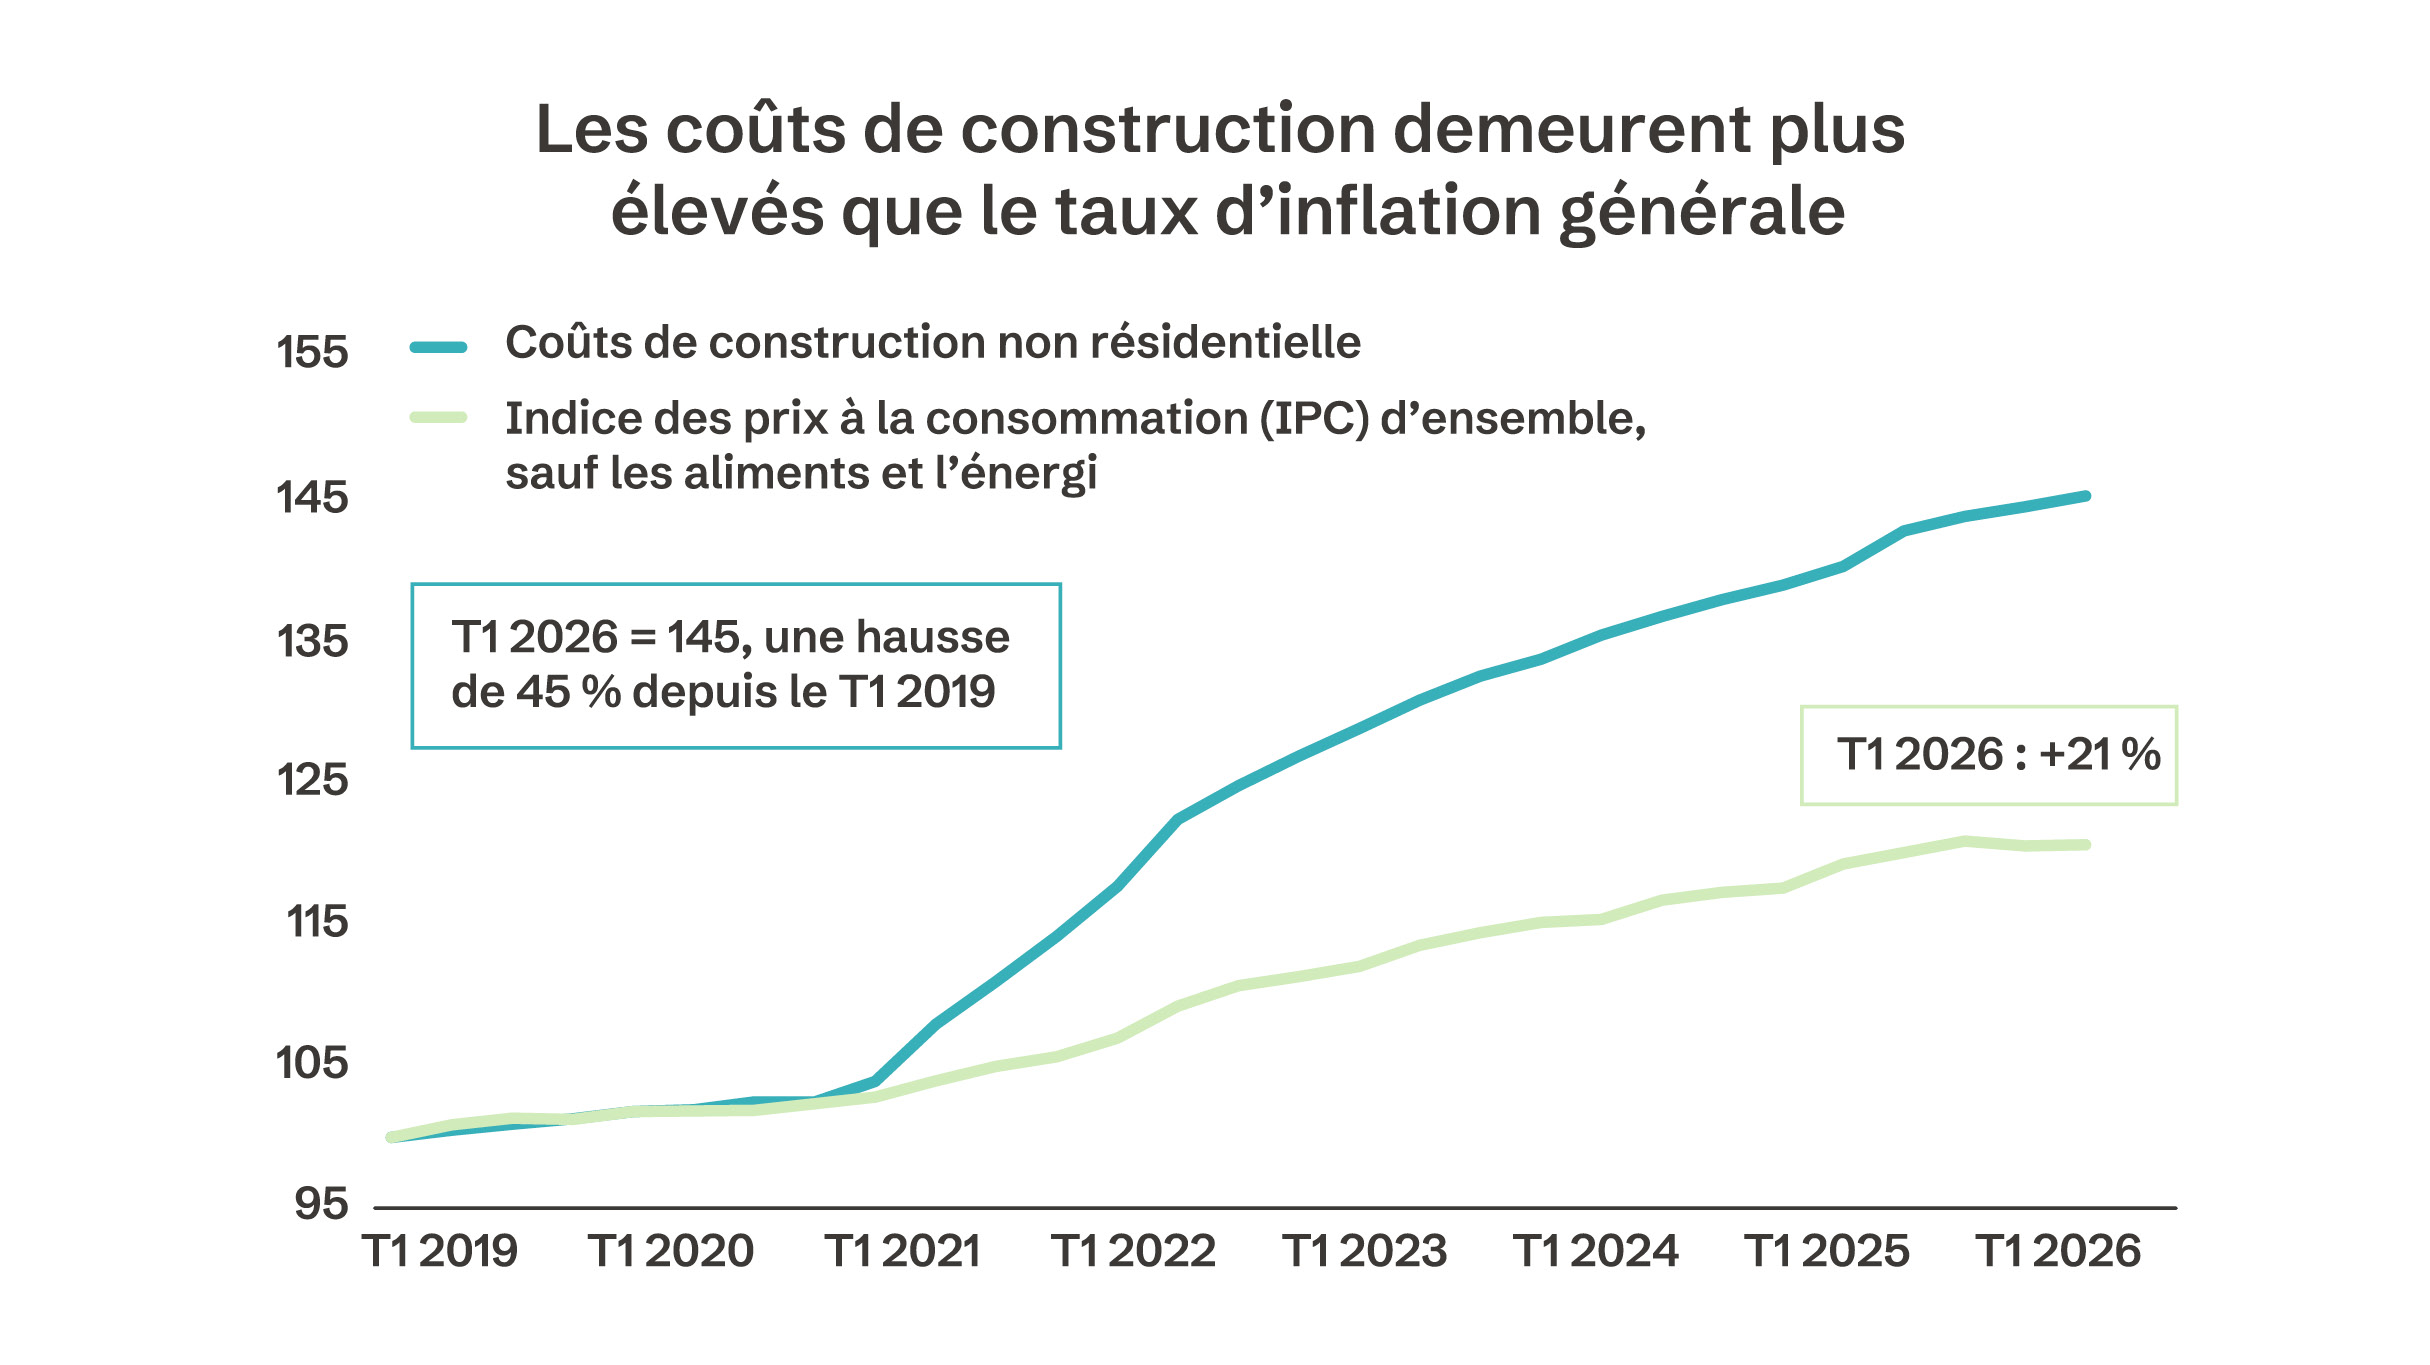
Source : Analyse, par le Bureau d’assurance du Canada, de données de Statistique Canada. T1 2019 = 100.
Élément à savoir : les pressions macroéconomiques redéfinissent les risques liés à la construction
Le coût des matériaux, de la main-d’œuvre et de financement demeure élevé, ce qui a pour résultat de faire augmenter la valeur des projets et d’exercer de la pression sur les marges. L’analyse du BAC révèle des hausses de prix des matériaux dans toutes les chaînes d’approvisionnement :
- Structures d’acier de construction : les coûts ont grimpé de 10,3 % d’une année à l’autre.
- Fabrication de métal : les coûts connaissent une hausse de 8,6 % d’une année à l’autre.
- Bois, plastique et composites : les coûts ont grimpé de 3,3 % d’une année à l’autre.
- Béton : les coûts ont connu une hausse de 2,1 % d’une année à l’autre.
Élément à savoir : les activités dans le secteur de la construction ont divergé dans d’autres segments
Les coûts d’emprunt plus élevés ont eu pour effet de ralentir la construction d’ensembles résidentiels, ce qui a poussé bon nombre de maîtres d’ouvrage et d’entrepreneurs généraux à se tourner vers des projets d’infrastructures non résidentielles capitalistiques. Ce changement permet d’axer des valeurs plus élevées dans moins de projets, mais plus complexes
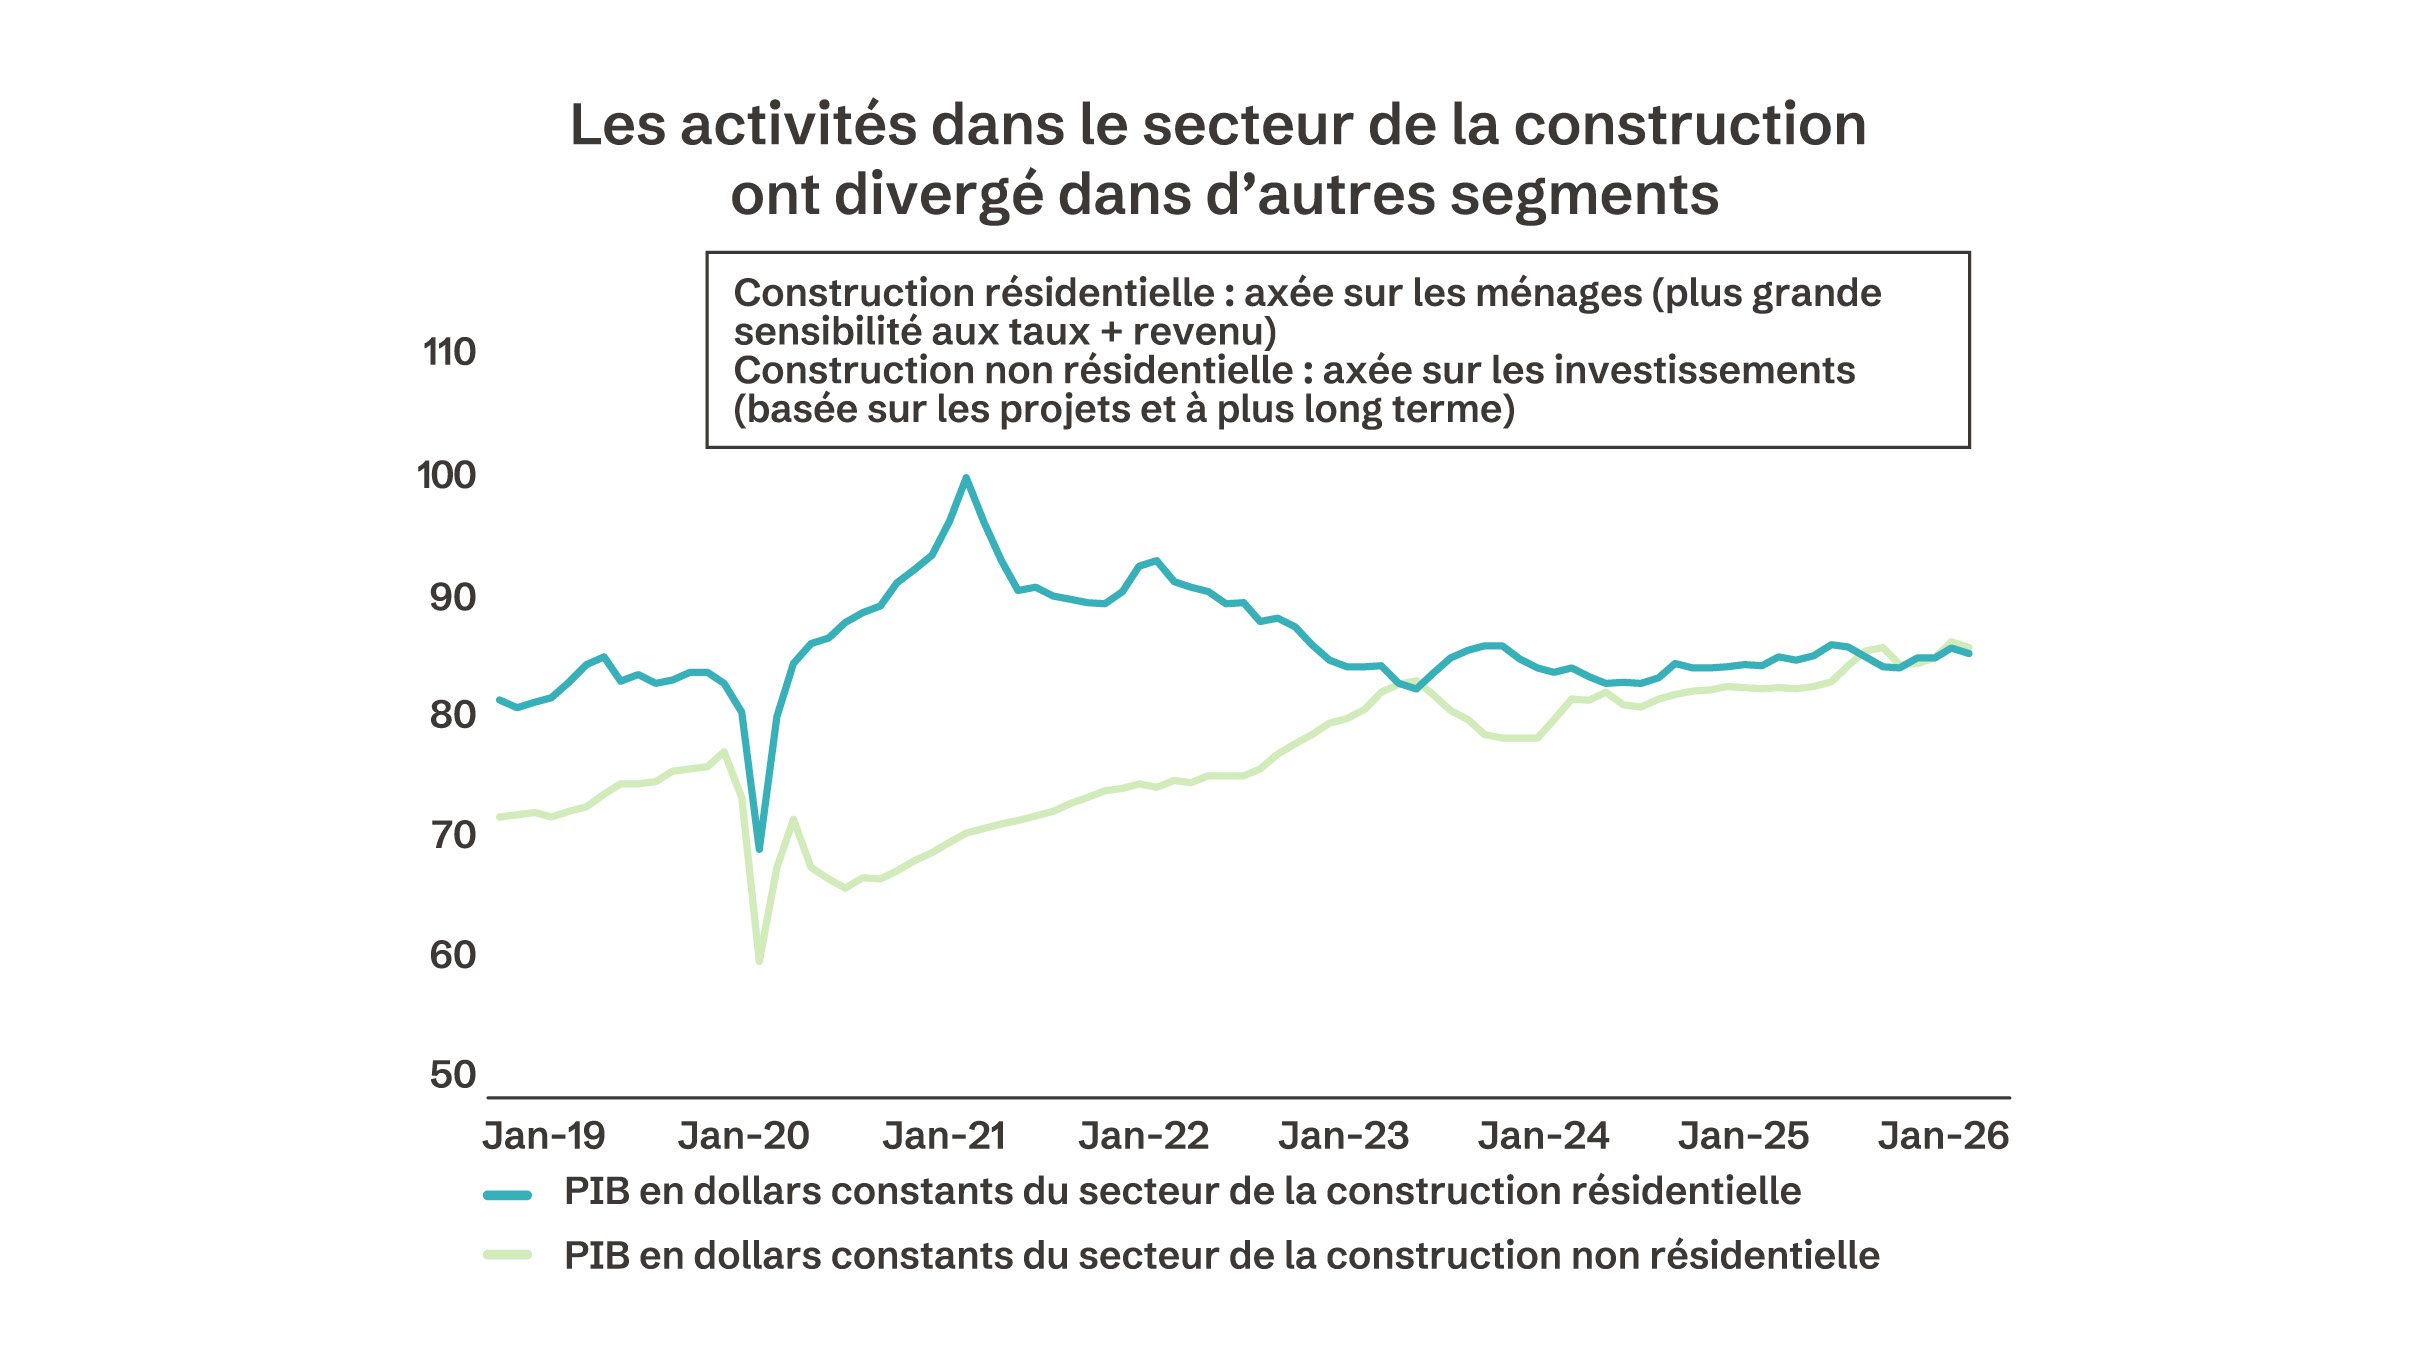
Source : Analyse, par le Bureau d’assurance du Canada, de données de Statistique Canada.
Élément à savoir : les sinistres liés aux catastrophes naturelles augmentent au fil du temps
La fréquence et la gravité en hausse des catastrophes naturelles posent des problèmes considérables en matière de gestion des risques. Au Canada, les sinistres de cette nature ont atteint 9,4 milliards de dollars en 2024, du jamais vu. La volatilité accrue des conditions météorologiques peut également porter à la hausse les perturbations et les dommages directs qui peuvent survenir pendant la construction.
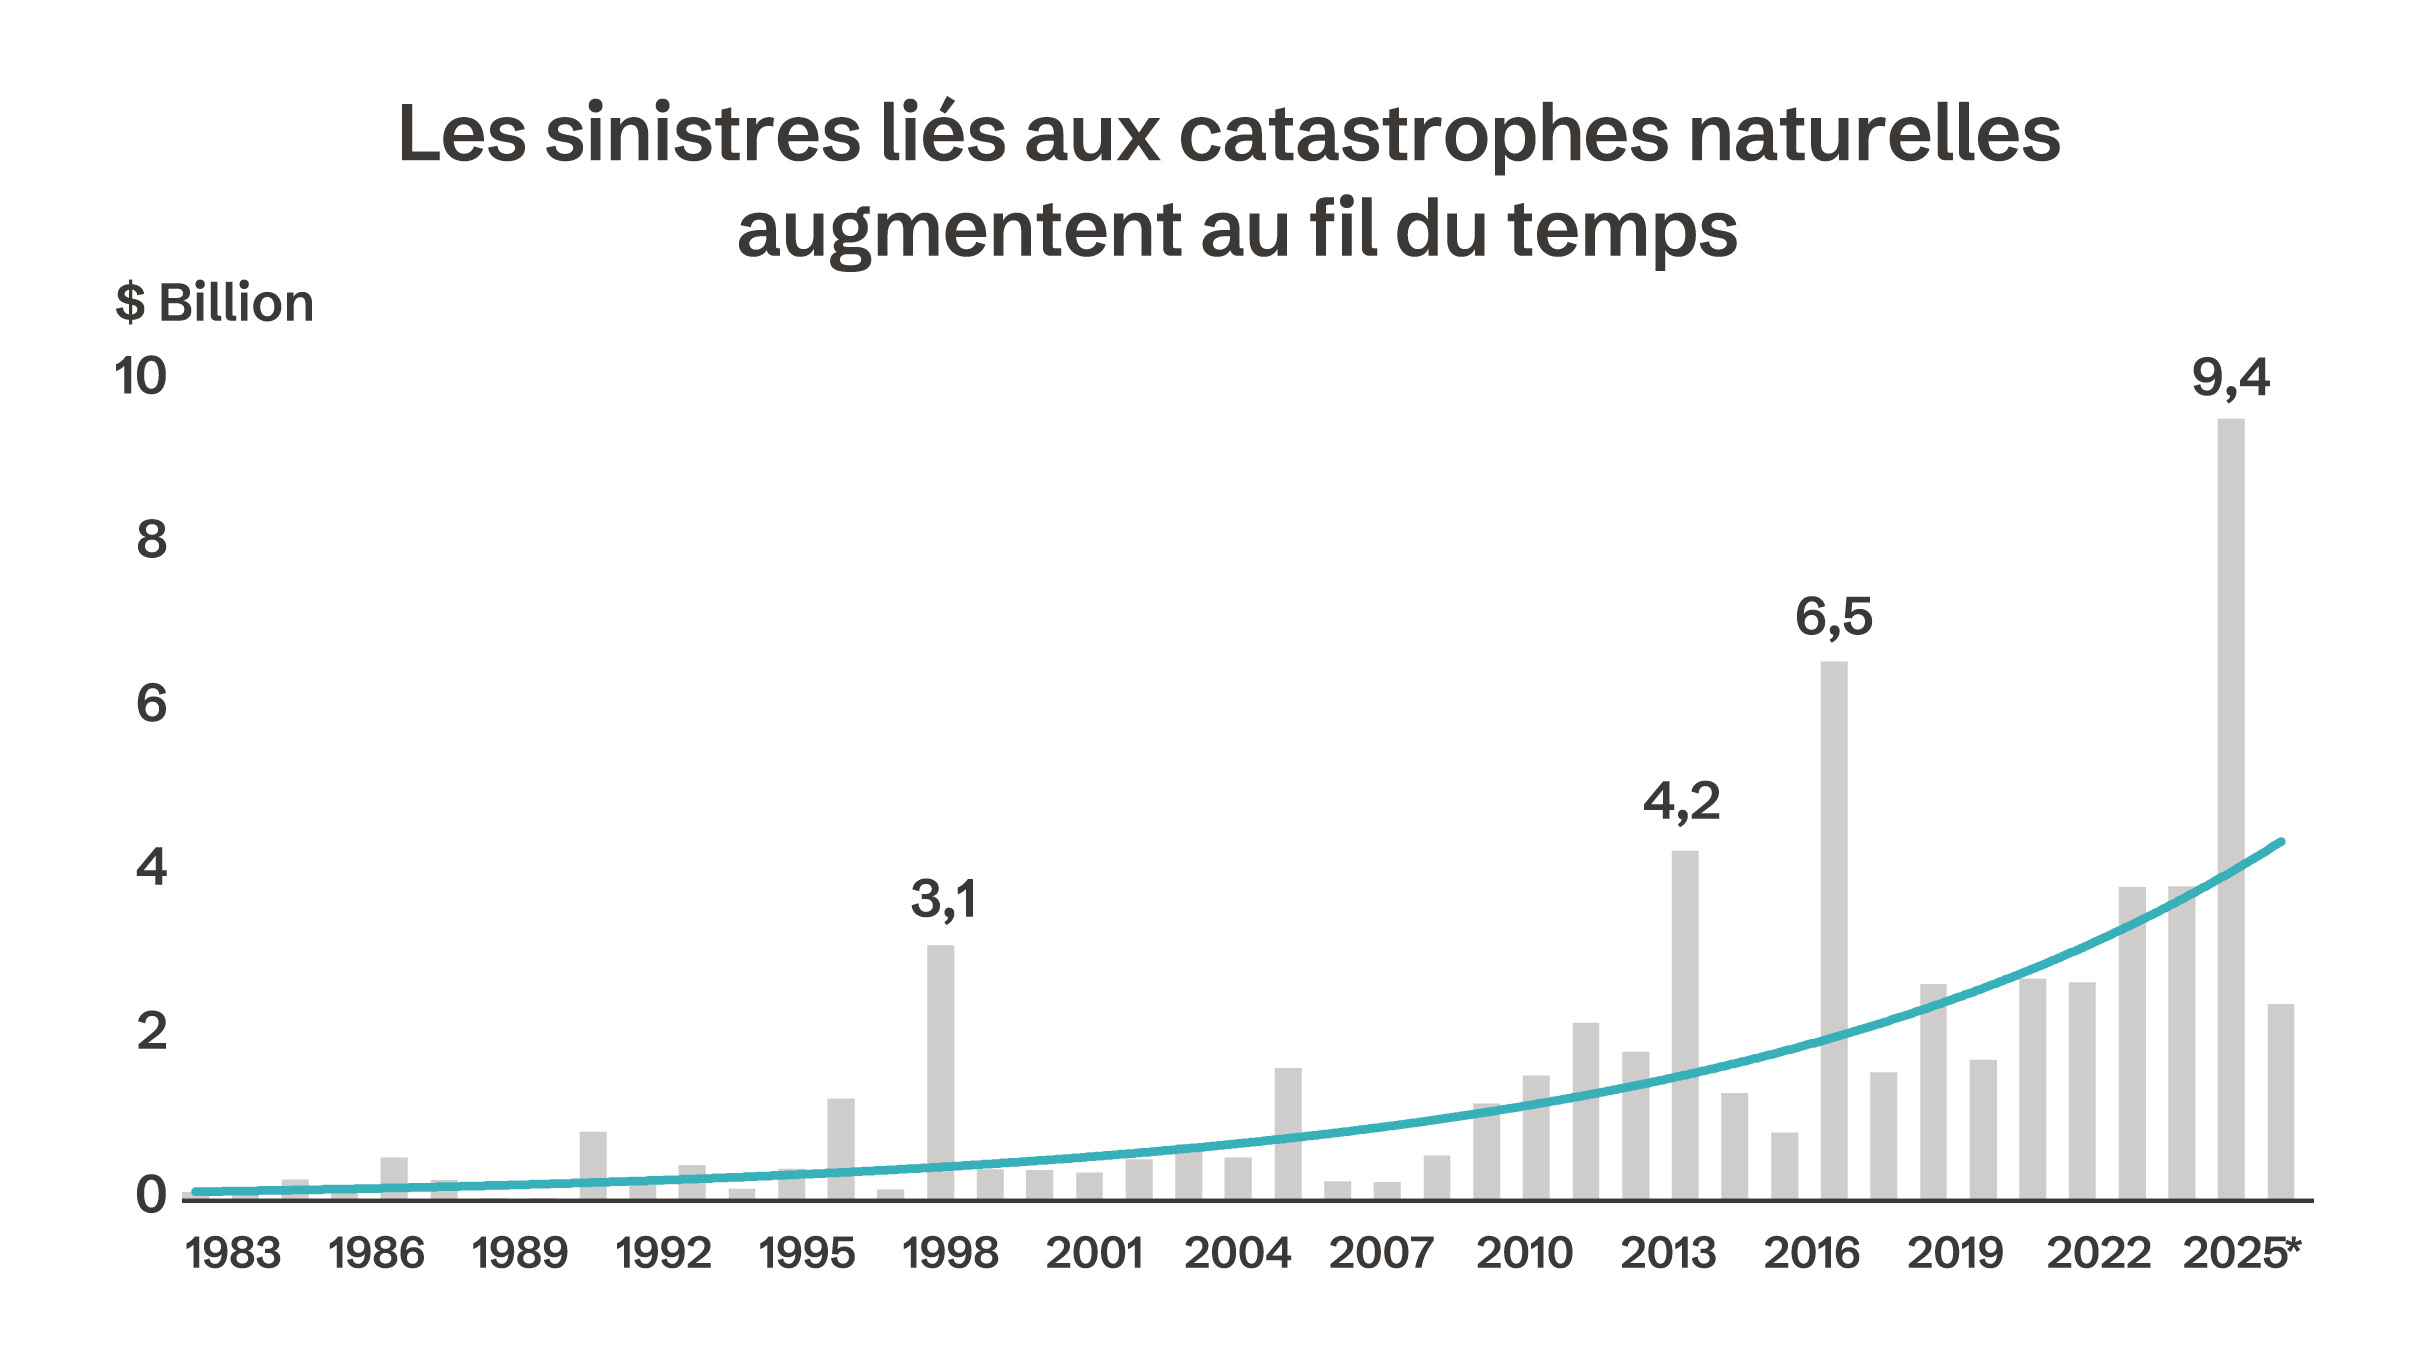
Source : Assurance de dommages au Canada du BAC, PCS, CatIQ, Swiss Re, Munich Re et Deloitte. Les données incluent des événements dont les sinistres couverts s’élevaient à 25 M$ ou plus de 2008 à février 2022; à partir de mars 2022, le seuil est fixé à 30 M$. Les valeurs incluent des frais de règlement et sont exprimées en dollars canadiens de 2025; les valeurs de 2024* et de 2025* sont préliminaires.
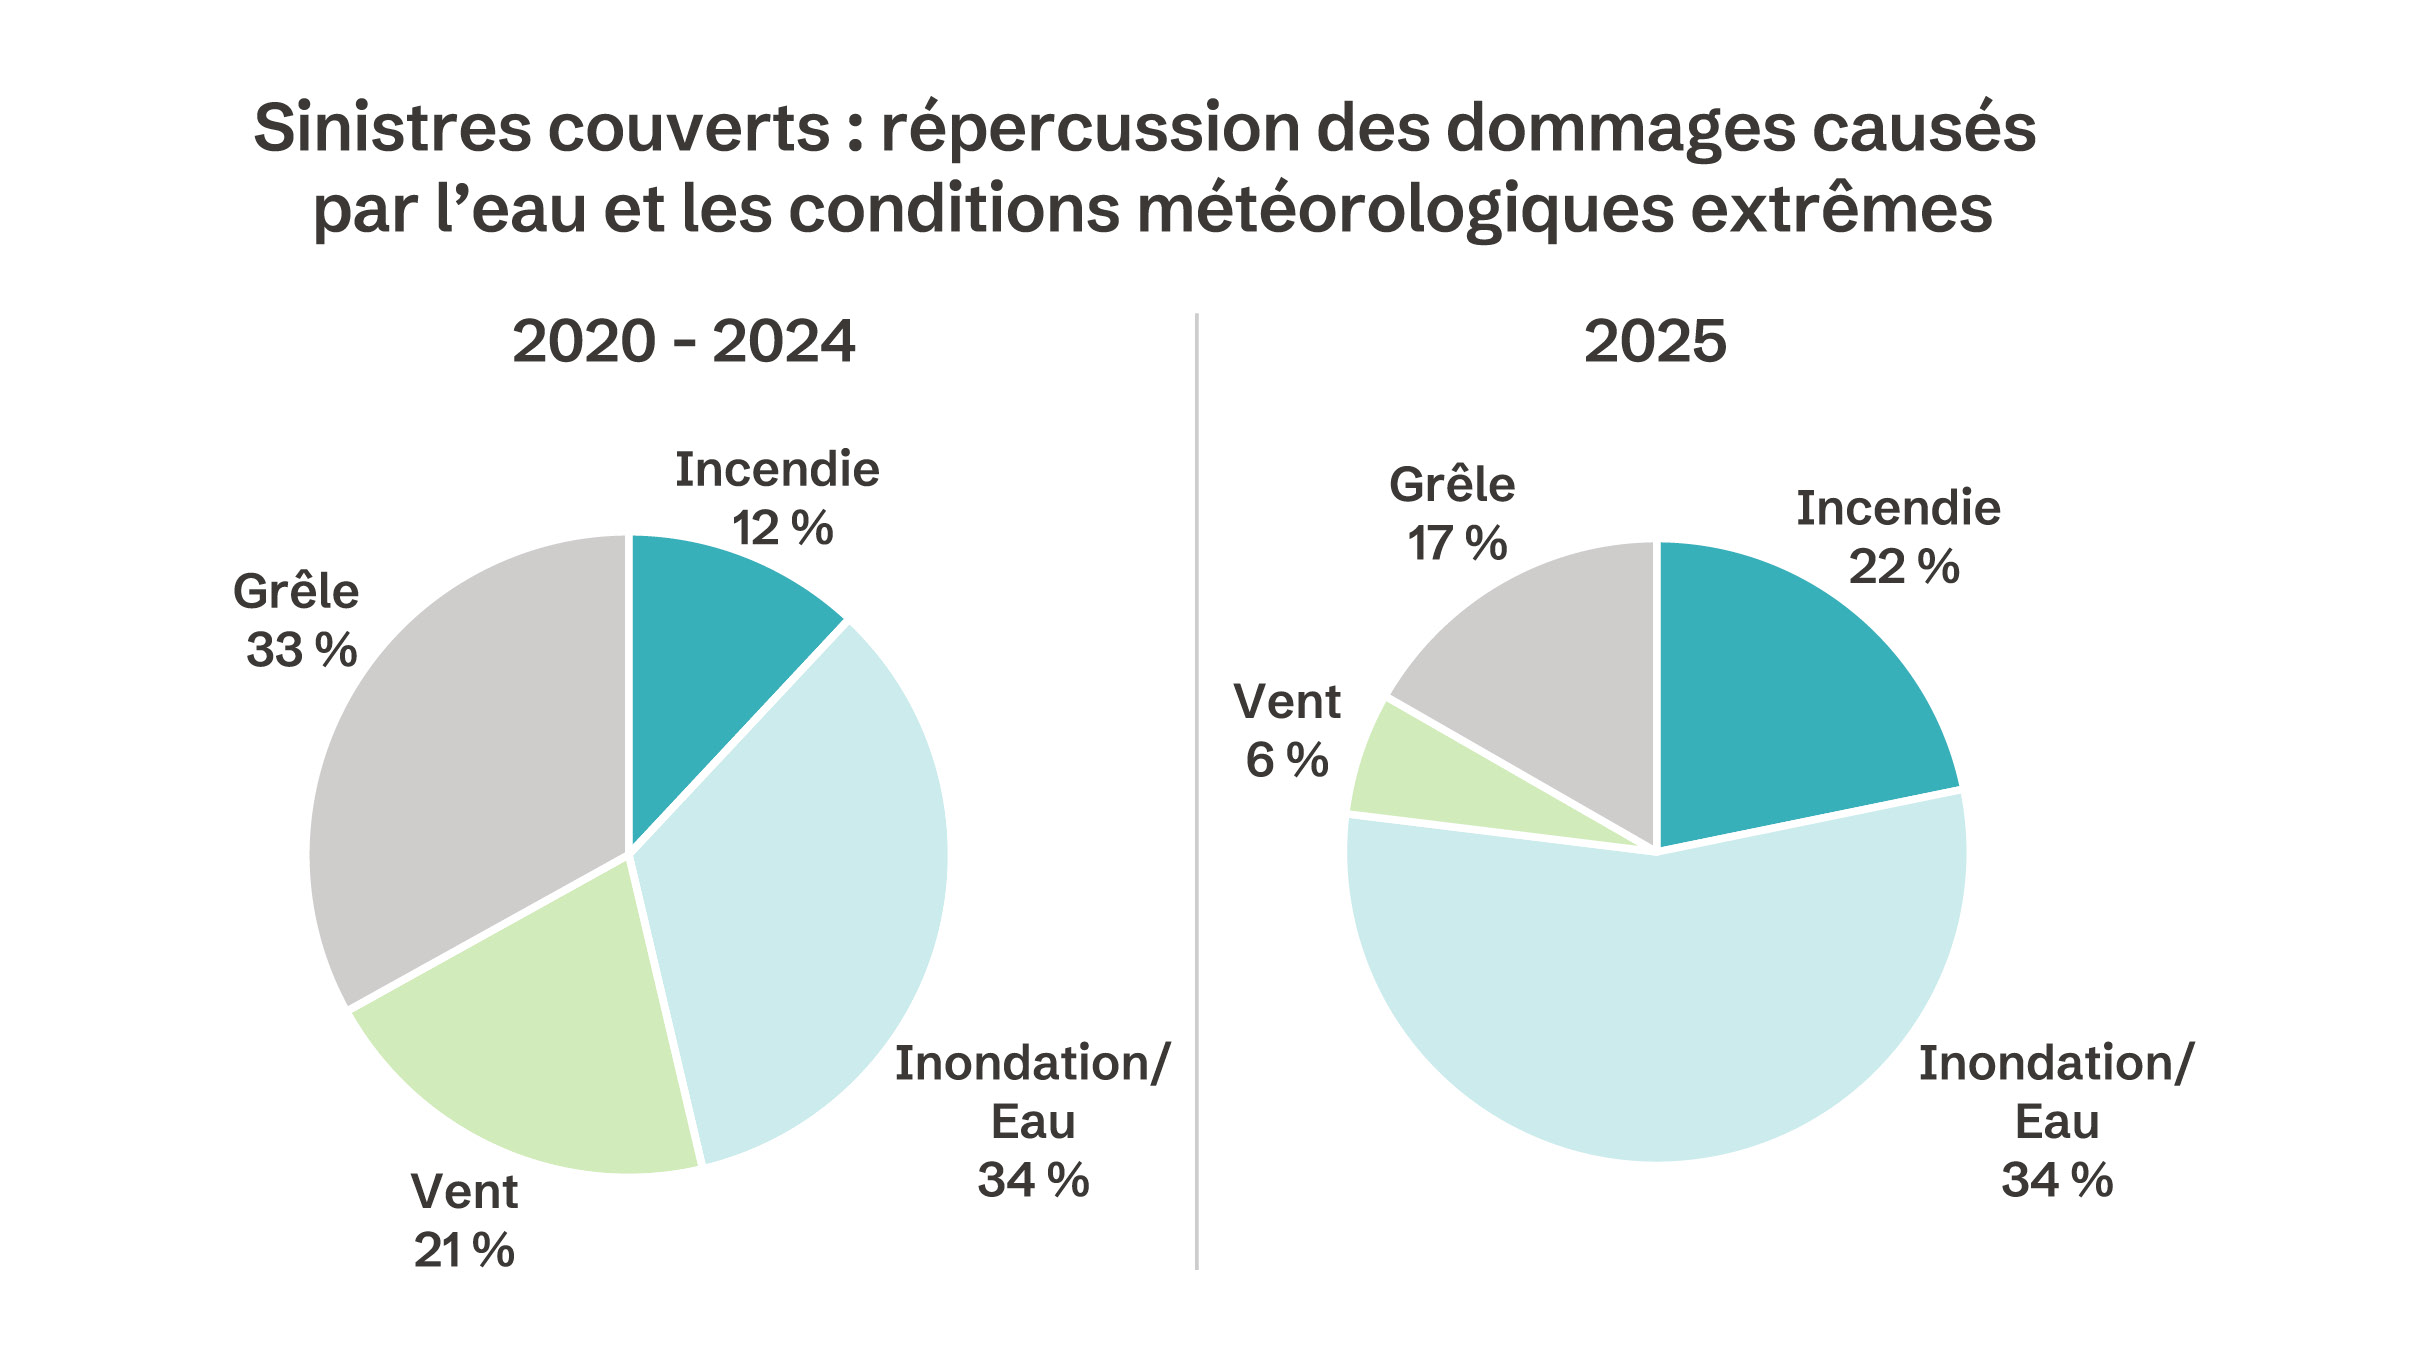
Source : CatIQ. Les valeurs incluent des frais de règlement; les valeurs de 2024 et de 2025 sont préliminaires.
Dans le cadre d’un grand projet de construction commerciale, une fuite d’eau ou un incendie peut entraîner une série de pertes financières qui pourraient ne pas toutes pouvoir être prises en charge au titre de l’assurance des chantiers traditionnelle. Lorsqu’un chantier est touché, les maîtres d’ouvrage peuvent devoir interrompre leurs activités à des fins réglementaires lors d’enquêtes, voir le coût des matériaux grimper, devoir payer plus d’intérêt au titre de leurs accords de prêts et voir les frais de gestion mensuels s’accumuler.
« Dans l’ensemble, nous constatons que les pressions qu’exercent les coûts de construction se prolongeront. Cette réalité exige une approche plus globale de gestion des risques d’entreprise afin que le secteur puisse s’ajuster. » - Tina Liu, directrice principale, Économie et politiques f inancières du BAC
Une solution : Aviva Construction
Aviva Canada constate que le secteur de la construction varie et a relevé d’importantes occasions d’aider les clients et les courtiers qui travaillent dans ce secteur. Nous avons riposté en offrant une structure conçue pour intégrer l’assurance des chantiers standard et l’assurance des entrepreneurs, qui inclut des cautionnements commerciaux et de contrat, et ce, sous la gouverne d’une seule et même équipe de production.
Habituellement, les équipes de Production d’assurance Biens, Responsabilité et des cautionnements de contrat ont toujours travaillé en vase clos, ce qui obligeait les courtiers et les gestionnaires de risque à traiter plusieurs transferts. Cette approche fragmentée peut entraîner des tensions sur le plan administratif et possiblement des trous de garantie pendant des transitions cruciales.
En gérant à la fois les passifs du bilan et les garanties quant à l’achèvement des travaux, Aviva Construction réoriente la conversation pour la faire passer des transactions à des solutions en matière de risques pour le portefeuille. Si un entrepreneur souhaite passer de projets d’ensembles résidentiels à des infrastructures non résidentielles complexes pour répondre à la demande du marché, l’équipe de Production unifiée évalue la capacité globale et la résilience financière collective, et met à profit ses capacités pour aider le client à faire face aux pressions économiques variables.
Arrimage des cycles de vie et de la protection des liquidités
La structure qu’offre Aviva Construction permet de faire un suivi des capitaux d’un projet tout au long de son cycle de vie, en donnant directement des garanties qui répondent aux risques liés à des projets en évolution :
1. Travail préalable à la construction et planification : intégration des données de l’entrepreneur préalablement à l’admissibilité et de l’ingénierie des risques avant le début des travaux.
2. Préparation du chantier : gestion des travaux visant à lancer le chantier et des responsabilités environnementales à l’échelle locale.
3. Construction de base : activation de l’assurance des chantiers et de l’assurance responsabilité civile wrap-up adaptée aux coûts des matériaux à l’heure actuelle. Les cautionnements de contrat aident à atténuer et, au besoin, à gérer le risque de défaillance d’un entrepreneur.
4. Aménagement et finition : intégration de polices spécialisées qui couvrent les risques opérationnels, notamment une protection contre les risques liés au défaut d’un sous-traitant et une assurance de la responsabilité professionnelle propre au projet.
5. Mise en service : coordination d’équipes d’ingénierie spécialisées dans les sinistres importants qui supervisera les phases complexes de test et de clôture.
6. Transition opérationnelle : transition harmonieuse de l’actif physique terminé vers une assurance permanente des biens, de la responsabilité civile et des parcs automobiles.
L’assurance météo paramétrique offre un avantage novateur
L’une des composantes essentielles de cette approche unifiée est l’inclusion de l’assurance météo paramétrique, qui vient protéger la trésorerie relative au projet par rapport aux retards causés par des conditions météorologiques. Les polices d’assurance des chantiers traditionnelles interviennent lorsque l’actif subit des dommages matériels en émettant un règlement, ce qui peut limiter la protection des entreprises lorsque des retards causés par la météo surviennent.
Les contrats d’assurance paramétrique contournent le processus habituel de règlement. Ils interviennent lorsque surviennent des paramètres météorologiques vérifiés par un tiers, comme des précipitations supérieures à un seuil précis lors de coulage important de béton. Les décideurs au sein de l’entreprise peuvent accéder rapidement aux fonds et les utiliser selon les besoins pour acquitter des pénalités liées à des contrats, garder de la main d’œuvre spécialisée ou compenser le prolongement des coûts de location de machinerie lourde.
Alors que les projets de construction au Canada deviennent de plus en plus sélectifs et capitalistiques, la clé de la réussite réside principalement dans la résilience sur le plan des finances et de l’exécution. En se dotant d’une structure qui arrime l’ingénierie des risques, le cautionnement de contrat et l’assurance des biens et qui est gérée par une équipe unifiée, les grandes entreprises obtiennent la stabilité dont elles ont besoin pour protéger leurs marges du début à la fin de leurs projets.


