
Bon nombre de clients de l’Assurance des entreprises à l’échelle du Canada bénéficient d’un marché qui leur est favorable : la stabilisation des primes leur permet une certaine souplesse budgétaire non négligeable. Au lieu de voir ces économies comme la manne, des entreprises avant-gardistes saisissent cette occasion pour accroître leur résilience à long terme, ainsi que le rendement de leurs opérations.
En réinvestissant les primes économisées dans leurs actifs corporels, leurs stratégies de gestion des risques et l’intégration d’une culture de sécurité en milieu de travail, ces entreprises se préparent à faire face aux risques, protègent davantage leurs actifs et se positionnent en vue d’assurer leur réussite à long terme.
« En contexte de marché faible, les entreprises peuvent parfois baisser la garde en ce qui a trait au contrôle des risques. Toutefois, les conditions favorables que leur offre ce marché faible font en sorte que les entreprises disposent souvent d’une plus grande latitude pour investir dans la prévention des sinistres. Nous savons que le marché finira toujours par redevenir étroit. Au moment venu, les clients qui ont tiré profit d’un marché faible pour instaurer une gestion des risques accrue seront beaucoup mieux préparés à faire face aux futurs sinistres et à composer avec des conditions de renouvellement plus difficiles », a indiqué Chris Snider, directeur d’Aviva Canada au sein des Services-conseils et d’ingénierie des risques (SCIR) d’Aviva dans un article du Canadian Underwriter magazine.*
Voici donc quelques recommandations d’experts pour aider votre entreprise à tirer son épingle du jeu dans un marché faible.
Explication du taux technique et du prix marché
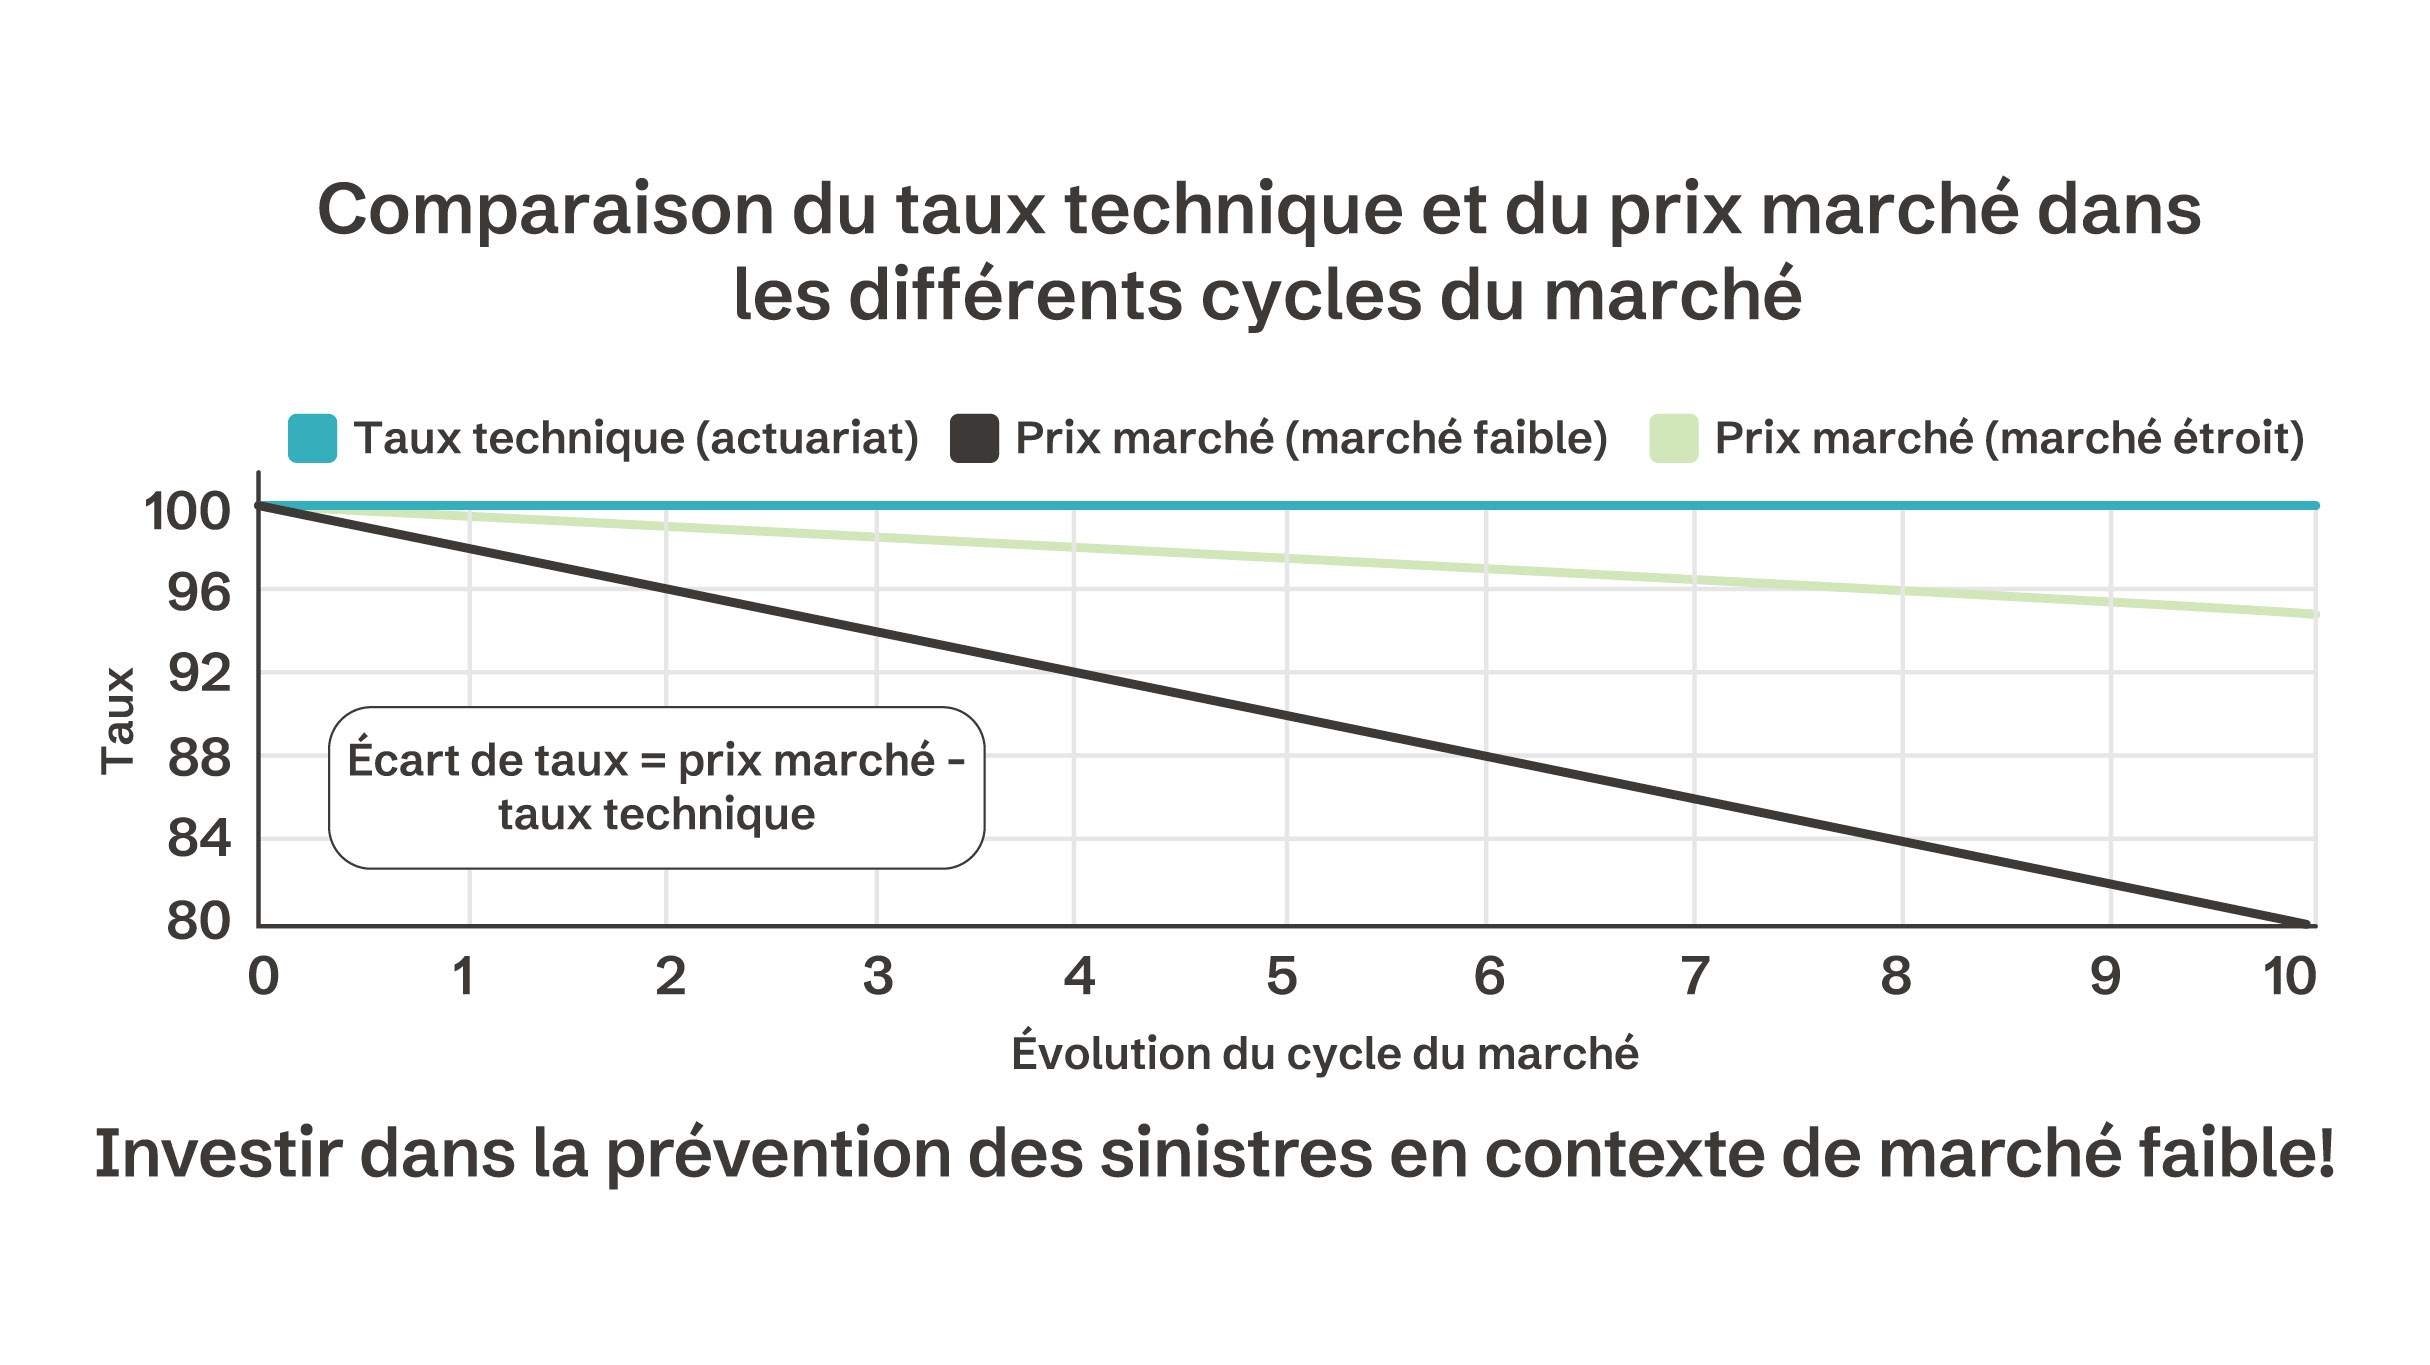
Pour bien comprendre quand et comment exploiter ce surplus de capitaux, il faut bien comprendre les mécanismes économiques sous-jacents aux cycles d’assurance. En actuariat, on divise la tarification des biens d’une entreprise en deux points de référence bien distincts : le taux technique et le prix marché.
- Le taux technique est le taux de base déterminé par les actuaires. Il correspond à la prime exacte qui est nécessaire pour couvrir les sinistres attendus et atteindre le rendement financier visé. Le taux technique est calculé uniquement à partir de données, ainsi que selon une exposition de l’actif à des risques précis et des hypothèses de production objectives.
- Le prix marché est établi par rapport à la concurrence. Il fluctue en fonction des capitaux disponibles, du positionnement de la concurrence à l’échelle nationale et internationale, des stratégies de distribution et des objectifs macroéconomiques plus vastes.
Gestion des cycles du marché
Mesures à prendre
- Mettre à niveau les systèmes de protection contre les incendies, les contrôles de cybersécurité, la technologie qui assure la sécurité des parcs automobiles ou l’équipement.
- Mettre en place des programmes officiels de sécurité (formation, audits, suivi des incidents).
- Régler les éléments connus qui entraînent des sinistres plutôt que de reporter des réparations ou des contrôles.
Retombées en contexte de marché étroit
- Retombées en contexte de marché étroit
- Fréquence/Gravité des sinistres moins importante, ce qui améliore les résultats de production.
- Position de l’entreprise comme étant un « risque à saisir » lorsque les rédacteurs production commencent à se montrer sélectifs.
- Appui moins important sur la tarification du marché, laquelle pourrait finir par grimper.
Si les conditions de marché faible se poursuivent, la concurrence peut entraîner une baisse de la tarification en deçà des taux techniques à long terme, ce qui génère un écart de taux temporaire. Au fil du temps, les tendances liées aux sinistres peuvent exercer une influence sur l’évaluation et la tarification des risques par les assureurs. Résultat? Des ajustements de prime ultérieurement
Que cet écart se manifeste dans un segment précis. du secteur, pour des activités très exposées au risque ou pour un portefeuille complet des biens de l’entreprise, il peut constituer le principal élément déclencheur d’une correction du marché. Lorsque les conditions de marché fluctuent, les taux de prime peuvent augmenter et les exigences de production peuvent se resserrer.
Réinvestissement des primes économisées pour retravailler le profil de l’entreprise
Pour les entreprises complexes, notamment celles qui présentent un découvert obligatoire élevé, des franchises élevées ou des structures de captives, l’écart de taux offre la possibilité de revoir et de retravailler le coût total de gestion des risques. Plutôt que de voir la gestion des risques uniquement selon une perspective de primes annuelles, le coût total de gestion des risques tient compte des dépenses en capital, des franchises, des services d’ingénierie des risques de tiers et de la prise en charge directe des sinistres.
Un réinvestissement des primes économisées en contexte de marché faible dans les infrastructures d’une entreprise peut se comparer à l’amélioration de la cote de crédit d’une entreprise. Les rédacteurs production voient souvent l’amélioration proactive des capitaux comme une mesure solide de la qualité d’un compte, ce qui peut bonifier le profil d’une entreprise sur le marché national. Lorsqu’un courtier est en mesure de témoigner, preuves à l’appui, qu’un client prend activement ses responsabilités en matière de risque opérationnel, plutôt que de simplement se fier au fait qu’il est assuré et qu’il touchera des indemnités, le courtier peut faire passer le risque au titre de « risque à saisir ».
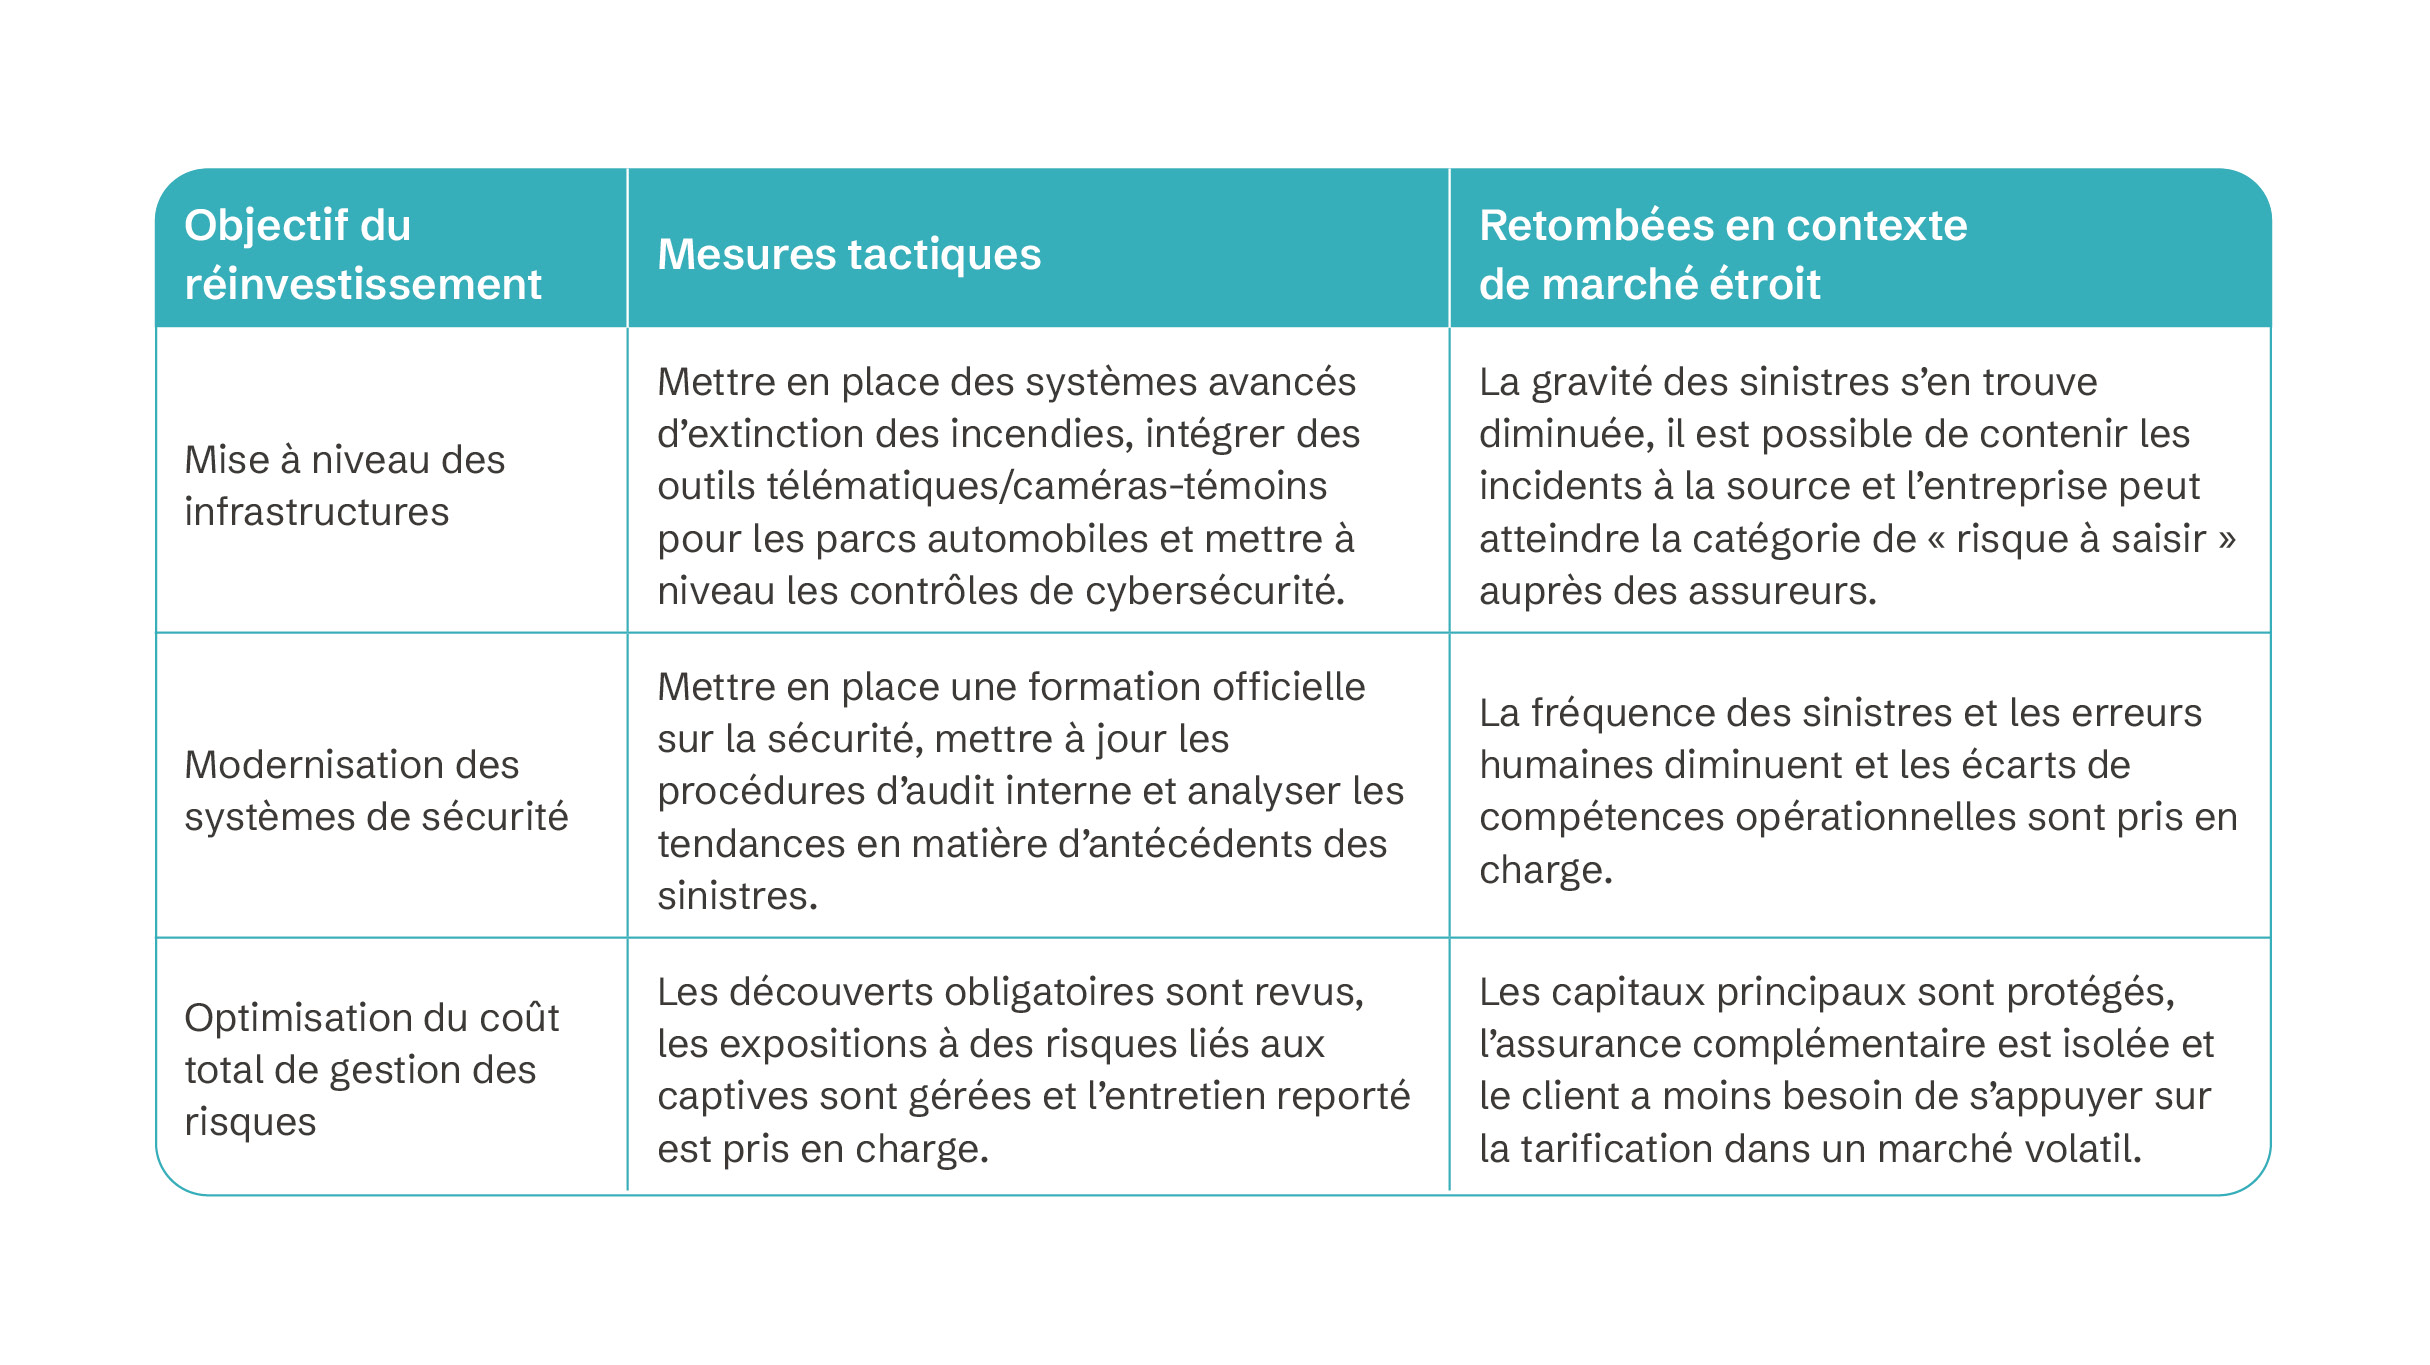
Cette amélioration de la structure peut s’avérer positive dans un bilan lorsque le marché se resserre. Même si les mesures de protection physiques ne peuvent pas éviter tous les accidents, elles peuvent porter à la baisse la gravité d’un sinistre. Par exemple, un système de protection contre les incendies moderne et bien entretenu peut permettre de contenir la propagation d’un incendie à son point d’origine. Les dommages pourraient donc se limiter à une interruption des activités pour un simple nettoyage de la suie et de l’eau utilisée pour étendre le feu, et non pas à une interruption des opérations pendant plusieurs mois. Pour les entreprises qui prennent principalement à leur charge des découverts considérables, cette baisse de fréquence et de gravité peut faire en sorte d’isoler les capitaux internes et l’assurance complémentaire en cas de grands bouleversements financiers.
Repérer l’élément humain dans la préservation des biens
Lorsque les actifs d’une entreprise ne suffisent pas, les gestionnaires de risque doivent souvent entamer des conversations difficiles avec les directeurs d’usines et d’installations. Dans des milieux de production industrielle, les chefs de l’exploitation vont souvent admettre que le matériel important, les composantes électriques ou les infrastructures ont dépassé leur durée de vie utile, mais que les sommes nécessaires à leur remplacement ont été réservées à la préservation des marges liées aux extrants. Les surplus de liquidités générées dans le cadre d’un marché faible peuvent servir à briser ce cycle.
Il est essentiel de noter que les données d’expertise technico-légale montrent que les sinistres importants liés aux biens sont rarement générés uniquement par des enjeux techniques imprévisibles. Ils sont la plupart du temps étroitement liés à un élément humain comme un comportement, un choix de la direction ou la culture entourant les risques au sein d’une entreprise.
Voici certaines expositions courantes au risque liées à l’élément humain :
- Erreurs de jugement et biais cognitifs : une entreprise est exploitée selon l’hypothèse qu’aucune catastrophe n’arrivera parce qu’aucune catastrophe ne s’est déjà produite.
- Culture d’exploitation déficiente : les dirigeants accordent la priorité au volume et aux mesures de productivité immédiates, et non pas à des marges de sécurité et à la planification d’un entretien préventif.
- Lacunes en matière de compétences et de formation : roulement important d’employés associé à un accueil inadéquat, ce qui fait en sorte que les employés ne sont pas en mesure de reconnaître les dangers sur le plan opérationnel ni de réparer les problèmes du système d’extinction en toute sécurité.
- Fatigue ou complaisance en milieu de travail : lorsque la charge de travail des employés est élevée, ceux-ci peuvent couper les coins ronds, par exemple en convertissant des fils de rallonge temporaires en solutions de câblage permanentes.
Pour surmonter ces déficiences dans la culture, il faut décider délibérément de changer de cap pour remettre de l’ordre au sein de l’entreprise, de contrôler rigoureusement la poussière dans des milieux à risque élevé comme les ateliers de travail du bois, et de mettre en place des protocoles stricts pour l’autorisation de travaux à haute température. Lorsque les entreprises s’assurent que leurs installations sont dotées de plans d’urgence détaillés et que des exercices d’évacuation sont effectués à intervalles réguliers, le profil de risque sous-jacent de l’entreprise s’en trouve modifié, beaucoup plus que si l’entreprise procédait à une transaction d’assurance standard.
Accès à des experts de l’ingénierie des risques
Si vous souhaitez tirer profit des conditions actuelles du marché, vous pouvez obtenir de l’aide. Aviva Canada offre aux clients de l’Assurance des entreprises un accès direct à une équipe professionnelle d’ingénieurs en gestion des risques des services Solutions de gestion des risques d’Aviva (SGRA) et Services-conseils et d’ingénierie des risques (SCIR). Ces spécialistes se rendent sur le terrain pour travailler de concert avec les dirigeants de nos clients en vue d’effectuer des audits exhaustifs des installations, d’évaluer les failles opérationnelles dissimulées et d’offrir des pistes de solution pratiques pour remédier à la situation.
De plus, le Réseau de partenaires spécialisés d’Aviva vous met en contact avec des fournisseurs de services externes fiables et indépendants dont les antécédents ont été vérifiés, fournisseurs qui sont aussi spécialisés dans l’atténuation des risques au niveau de l’exécution. Qu’une entreprise ait besoin de mettre en place de contrôles avancés des dommages causés par l’eau, d’installer un système automatique d’extinction des incendies ou d’améliorer la résistance aux feux de structures à des endroits bien précis, ces ressources techniques donnent aux dirigeants d’entreprises les outils dont ils ont besoin pour bien investir les sommes épargnées dans le contexte actuel de marché faible et protéger les marges avant l’arrivée d’un marché étroit.
* : sites en anglais seulement