Rapport d’activités d’Aviva plc au T3 de 2026
Le 13 novembre 2026 (Londres, Royaume-Uni) —
Une performance solide démontrant les avantages d’un modèle d’affaires diversifié
Des perspectives encourageantes pour le reste de 2026
En bonne voie d’atteindre nos objectifs triennaux pour le Groupe tout en soutenant la croissance à long terme
Déclaration d’Amanda Blanc, cheffe de la direction du groupe Aviva :
« Aviva se porte à merveille. Nos résultats ont été excellents au cours des neuf premiers mois de 2026, témoignant une fois de plus des avantages de notre modèle d’affaires diversifié et de grande envergure. Nous continuons de générer une croissance solide et rentable, notamment dans les secteurs de l'Assurance de dommages et de la Gestion de patrimoine, qui exercent des activités à faible intensité de capital.
Nous avons enregistré une hausse de 19 % des primes d’assurance de dommages tout en améliorant notre rentabilité. Au Royaume-Uni, les primes ont augmenté de 28 %, grâce à notre partenariat avec Nationwide dans le secteur de l'assurance habitation et aux progrès considérables que nous réalisons avec Direct Line. Nous constatons que les occasions de poursuivre notre croissance rentable dans le secteur de l'assurance de dommages sont nombreuses, notamment grâce à la hausse du nombre de polices d'assurance automobile et habitation Direct Line souscrites sur les sites de comparaison de prix, à la mise en marché cette année de l'assurance pour animaux de compagnie d'Aviva, ainsi qu'à nos entreprises à la tête de leurs marchés respectifs au Canada et en Irlande. Nous continuons également à répondre aux attentes de nos clients. Le mois dernier, nous avons commencé à déployer notre assistant virtuel alimenté par l'IA auprès de la clientèle, et notre nouvelle option multivéhicule est maintenant accessible, ce qui permet aux familles possédant plusieurs voitures de les assurer toutes au titre d’une même police.
Nous sommes le chef de file dans le secteur de la gestion de patrimoine au Royaume-Uni et avons augmenté nos actifs sous gestion de 19 %, pour atteindre 267 G£. Notre dynamique bien établie se poursuit, les flux affichant une hausse de 31 % pour atteindre 10,9 G£, et nous comptons désormais plus de six millions de clients dans le secteur de la gestion de patrimoine. Nous observons des occasions significatives de croissance pour Aviva – en ce qui concerne les activités liées aux régimes de retraite d’entreprise, à la plateforme d’investissement et à la distribution sans intermédiaire –, ce qui nous rend confiants quant à notre capacité à atteindre un bénéfice d’exploitation d’au moins 280 M£ en Gestion de patrimoine d’ici 2027 et de plus de 500 M£ d’ici 2032.
Nous envisageons la suite de 2026 avec confiance et prévoyons que le bénéfice par action progressera globalement conformément à notre objectif de 11 % pour cette année. Les excellents résultats qu’enregistre Aviva, nos atouts en matière d’intelligence artificielle et notre position de chef de file sur le marché renforcent notre confiance dans notre capacité à atteindre nos objectifs financiers triennaux et à accroître nos bénéfices à long terme. »
Un nouveau trimestre marqué par une prestation opérationnelle positive
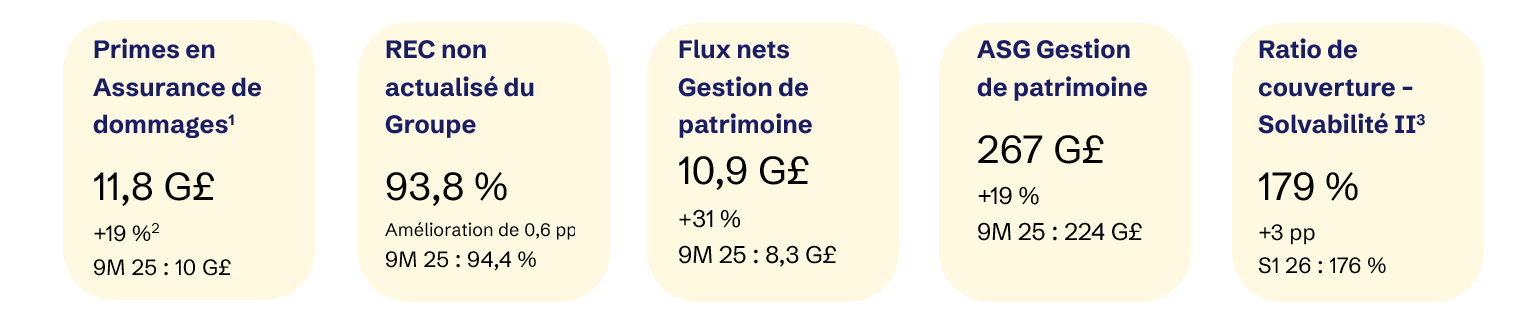
- Assurance de dommages : les primes sont en hausse de 19 % pour atteindre 11,8 G£ (9M 2025 : 10,0 G£).
- Assurance de dommages au R.-U. et en Irlande : les primes ont augmenté de 27 % pour atteindre 8,5 G£ (9M 2025 : 6,7 G£), dont une croissance de 54 % dans le secteur de l'assurance des particuliers, grâce à l'acquisition de Direct Line et à la croissance continue des affaires en collaboration avec des partenaires. Les activités d'assurance des entreprises ont enregistré une baisse de 5 %, attribuable au maintien de notre rigueur en matière de production afin de privilégier la rentabilité dans le contexte actuel du marché.
- Au Canada, les primes d'assurance de dommages ont augmenté de 2 % en devises constantes pour atteindre 3,3 G£ (9M 2025 : 3,3 G£); les primes générées par la division d'assurance des particuliers ont progressé de 4 % grâce aux mesures de tarification mises en œuvre dans les branches automobile et habitation, tandis que les primes générées par la division d'assurance des entreprises sont restées stables, les gains importants enregistrés par la division GCS ayant été partiellement compensés par un contexte tarifaire concurrentiel.
- Le ratio d'exploitation combiné (REC) non actualisé du Groupe s'est amélioré de 0,6 point de pourcentage pour s'établir à 93,8 % (9M 2025 : 94,4 %), la forte adéquation des taux et le développement favorable des sinistres d'une année sur l'autre ayant été partiellement contrebalancés par l'importante activité liée aux phénomènes météorologiques au Canada au troisième trimestre. Le REC actualisé du Groupe est de 89,8 % (9M 2025 : 90,4 %).
- En Gestion de patrimoine, les flux nets se sont élevés à 10,9 G£ (9M 2025 : 8,3 G£), une progression de 31 %, représentant 6 % des actifs sous gestion4 (« ASG ») au début de la période, avec une forte croissance des activités liées aux régimes de retraite collectifs et à la plateforme d’investissement.
- Les ventes réalisées par la division Prévoyance1 se sont élevées à 260 M£ (9M 2025 : 266 M£), soit une baisse de 2 %, reflétant les excellents résultats de la période précédente dans le secteur de la prévoyance collective, qui avait notamment bénéficié de l'obtention d'un important contrat.
- Dans le secteur Santé, les primes en vigueur ont augmenté de 1 %, tandis que le REC s’est maintenu à un peu plus de 90 %. Les ventes dans ce secteur, qui se sont élevées à 81 M£ (9M 2025 : 118 M£), ont reculé de 31 %, en raison d'une croissance continue, quoique plus lente, du marché dans les segments des particuliers et des PME.
- Les ventes réalisées par la division Retraite ont atteint 3,5 G£ (9M25 : 5,3 G£), avec une hausse de 7 % des ventes de rentes individuelles et de 11 % des ventes d’hypothèques rechargeables. Le volume de rentes achetées en bloc s’est élevé à s'est élevé à 1,9 G£ (9M 2025 : 3,9 G£), tandis que le volume cumulé depuis le début de l'année, y compris les contrats pour lesquels nous sommes le prestataire privilégié, atteint désormais 5,8 G£, dépassant ainsi les 4,6 G£ enregistrés sur l'ensemble de l'année 2025.
- Aviva Investors a enregistré une croissance soutenue, avec des flux nets totaux de 1,5 G£ (9M 2025 : 0 £) et environ 65 % des flux nets des régimes de retraite collectifs investis dans des fonds Aviva Investors.
Excellence sur le plan de la solvabilité et des liquidités
- Le ratio de couverture des actionnaires selon Solvabilité II de 179 % (S1 2026 : 176 %) a bénéficié de la production totale de capitaux au cours du trimestre (+8 points de pourcentage), partiellement compensée par le versement d'un dividende intermédiaire (-5 points de pourcentage).
- La production totale de capitaux, qui s'est élevée à 8 points de pourcentage, a été portée par une forte production de capitaux d'exploitation, malgré l'incidence de la fréquence élevée des sinistres de catastrophe au Canada, les mesures de gestion prises en AGR (2 points de pourcentage) et l'évolution favorable des marchés résultant des hausses des taux d'intérêt sur nos marchés principaux.
- Nous prévoyons que le ratio de solvabilité se situera dans la fourchette haute des 180 à la fin de l'année 2026, dont plus de 7 points de pourcentage provenant des synergies en capital restantes de Direct Line, sous réserve de l'évolution des marchés.
- Ratio de levier financier selon Solvabilité II de 30,0 % (S1 2026 : 30,8 %).
- Liquidités du groupe à la fin du mois d'octobre 2026 : 1,3 G£ (juillet 2026 : 1,5 G£).
Des perspectives encourageantes
- Nous exerçons déjà majoritairement des activités à faible intensité de capital5 et nous continuons à accélérer la réalisation de nos objectifs en investissant dans des secteurs clés à fort potentiel au sein de notre entreprise diversifiée. Les résultats enregistrés au cours des neuf premiers mois de 2026 témoignent de la dynamique soutenue dont fait preuve l'ensemble du Groupe et nous permettent d'aborder le reste de l'année avec confiance.
- Nous sommes en bonne voie pour atteindre nos objectifs triennaux pour le Groupe : un bénéfice d’exploitation par action affichant un TCAC de 11 % (2025-2028), un rendement des capitaux propres selon les normes IFRS supérieur à 20 % (d’ici 2028) et des remontées de liquidités supérieures à 7 G£ (entre 2026 et 2028).
- Nous continuons de nous attendre à une croissance du bénéfice d’exploitation par action en 2026 qui devrait correspondre dans l’ensemble à notre objectif de 11 %.
- Les remontées de liquidités seront principalement réalisées au premier semestre, pour un montant de 1,5 G£. Nous prévoyons en outre environ 0,8 G£ au second semestre, ce qui porterait le total annuel à environ 2,3 G£.
- Nous prévoyons que le ratio de couverture selon Solvabilité II se situera dans la fourchette haute des 180 à la fin de l'année, sous réserve de l'évolution des marchés.
- En Assurance de dommages, nous continuons d'assurer la gestion du cycle grâce à une appréciation disciplinée des risques. Nous sommes en bonne voie pour respecter nos prévisions pour 2026, à savoir un REC inférieur à 94 % pour l’Assurance de dommages au Royaume‑Uni et en Irlande et un REC avoisinant les 94 % au Canada. En Assurances des entreprises, nous prévoyons que le contexte tarifaire moins favorable persistera au cours des prochains mois et nous continuerons à privilégier la rigueur en matière de production.
- Nous prévoyons une poursuite de la dynamique liée à l'intégration de Direct Line et à l'amélioration du rendement de l'entreprise, grâce à des synergies de coûts cumulées d'environ 130 M£ en rythme annuel, tandis que les synergies en capital restantes, supérieures à 350 M£ (sur un total de plus de 500 M£), devraient être réalisées d'ici fin 2026.
- En Gestion de patrimoine, nous prévoyons une dynamique de croissance soutenue, portée par les activités liées aux régimes de retraite collectifs, qui continuent d’enregistrer chaque mois des rentrées de 1,1 G£ provenant des cotisations régulières des participants, les prochaines rentrées provenant du régime Mercer Master Trust étant attendues au quatrième trimestre de 2026. Nous sommes en bonne voie pour atteindre notre objectif, à savoir un bénéfice d'exploitation d'au moins 280 M£ d'ici 2027 et de plus de 500 M£⁶ d'ici 2032.
- En assurance Santé, nous avons constaté une croissance continue, bien que plus modérée, du marché dans les segments des particuliers et des PME. Nous prévoyons un bénéfice d'exploitation d'environ 90 M£ pour l'exercice 2026, et nous continuons à investir dans l'entreprise afin de tirer parti de cette occasion de croissance à long terme très intéressante.
- Les volumes de rentes achetées en bloc cumulés depuis le début de l’exercice, y compris les transactions pour lesquelles nous sommes le fournisseur privilégié, ont désormais atteint 5,8 G£. Nous ne nous attendons pas à une hausse importante de ce chiffre d’ici la fin de l’exercice. Dans le secteur des rentes individuelles, nous prévoyons une croissance continue, portée par le lancement de nouvelles propositions.
Notes de bas de page
- Les ventes réalisées par la division Assurance (Prévoyance et Santé) correspondent à l’équivalent brut de primes annuelles (APE en anglais). Les ventes réalisées par la division Retraite (rentes et hypothèques rechargeables) font référence à la valeur actualisée des affaires nouvelles (VAAN). Les primes en Assurance de dommages correspondent aux primes émises brutes (PÉB). La première occurrence de chaque référence a fait l’objet d’une note de bas de page, laquelle s’applique toutefois à toutes les références de ce type dans la présente annonce. La VAAN, l’APE, et les PÉB sont des indicateurs alternatifs de performance (IAP).
- Toutes les variations de PÉB sont exprimées en devises constantes, sauf indication contraire. Les PÉB de Direct Line sont prises en compte pour l'intégralité des neuf premiers mois de 2026, tandis que trois mois de PÉB enregistrées par Direct Line sont pris en compte pour la période correspondante de 2025.
- Le ratio de couverture des actionnaires selon Solvabilité II correspond au ratio de couverture des actionnaires selon Solvabilité II estimé au 30 septembre 2026.
- Ce chiffre est calculé en annualisant les flux nets enregistrés au cours de la période, puis en les exprimant en pourcentage des actifs sous gestion (ASG) au 1er janvier.
- L'expression « à faible intensité de capital » désigne les activités d'Aviva dans les divisions Assurance de dommages, Gestion de patrimoine, Prévoyance et Santé, ainsi que celles d'Aviva Investors.
- L'objectif à l’horizon 2032 pour la division Gestion de patrimoine repose sur l'hypothèse que les rendements du marché seront généralement conformes à nos attentes.